Die Buchhaltung liefert jeden Monat Hunderte von Zahlen. Entscheiden lässt sich mit wenigen davon. Finanzkennzahlen für KMU verdichten Bilanz und Erfolgsrechnung zu Verhältnissen, die Sie über die Zeit vergleichen können: Reicht das Geld für die kurzfristigen Verpflichtungen? Ist das Unternehmen solide finanziert? Bleibt vom Umsatz genug übrig? Und wie lange warten Sie auf Ihr Geld?
Dieser Ratgeber erklärt acht Kennzahlen der Buchhaltung mit Formel, rechnet sie an einem Beispiel durch und nennt Richtwerte nur dort, wo eine nachprüfbare Quelle sie angibt. Für alle anderen gilt: Der Vergleich mit Ihren eigenen Vorjahren sagt mehr als eine Faustregel aus einer anderen Branche.
Das Beispiel: eine fiktive Haustechnik AG
Alle Rechnungen in diesem Beitrag beziehen sich auf ein erfundenes Unternehmen, die Muster Haustechnik AG, mit Abschluss per 31. Dezember 2025. Die Zahlen sind ein Beispiel und keine Branchenwerte. Bilanz und Erfolgsrechnung in Kurzform, Beträge in CHF:
| Bilanz per 31.12.2025 | CHF | Erfolgsrechnung 2025 | CHF |
|---|---|---|---|
| Flüssige Mittel | 180'000 | Betriebsertrag (Nettoerlös) | 2'400'000 |
| Forderungen aus Lieferungen und Leistungen | 320'000 | Materialaufwand | 1'080'000 |
| Vorräte und aktive Abgrenzungen | 170'000 | Bruttogewinn | 1'320'000 |
| Umlaufvermögen | 670'000 | Personalaufwand | 860'000 |
| Anlagevermögen | 530'000 | Übriger betrieblicher Aufwand | 230'000 |
| Bilanzsumme | 1'200'000 | EBITDA | 230'000 |
| Kurzfristiges Fremdkapital | 450'000 | Abschreibungen | 70'000 |
| Langfristiges Fremdkapital | 300'000 | EBIT | 160'000 |
| Eigenkapital inkl. Jahresgewinn | 450'000 | Finanzaufwand | 15'000 |
| Total Passiven | 1'200'000 | Direkte Steuern | 25'000 |
| Jahresgewinn | 120'000 |
- Betriebsertrag
CHF 2'400'000
- Bruttogewinn
CHF 1'320'000
- EBITDA
CHF 230'000
- EBIT
CHF 160'000
- Jahresgewinn
CHF 120'000
Fiktive Zahlen aus dem Beispiel oben. Personal und übriger Aufwand verbrauchen den grössten Teil des Bruttogewinns.
Die Zuordnung folgt dem Kontenrahmen KMU: Klasse 1 Aktiven, Klasse 2 Passiven, Klasse 3 Betriebsertrag, Klasse 4 Material- und Warenaufwand, Klasse 5 Personalaufwand, Klasse 6 übriger betrieblicher Aufwand mit Abschreibungen (6800) und Finanzergebnis (6900 und 6950). Die direkten Steuern stehen auf Konto 8900. Wer einen eigenen Kontenplan führt, ordnet die Konten sinngemäss zu.
Liquiditätsgrad berechnen: drei Stufen
Die Liquiditätsgrade setzen kurzfristig verfügbare Mittel ins Verhältnis zum kurzfristigen Fremdkapital, also zu allem, was innert eines Jahres bezahlt werden muss: Lieferantenrechnungen, MWST, Sozialversicherungen, kurzfristige Bankschulden.
- Liquiditätsgrad 1 (Cash Ratio) = flüssige Mittel ÷ kurzfristiges Fremdkapital × 100. Beispiel: 180'000 ÷ 450'000 = 40.0 %.
- Liquiditätsgrad 2 (Quick Ratio) = (flüssige Mittel + Forderungen) ÷ kurzfristiges Fremdkapital × 100. Beispiel: 500'000 ÷ 450'000 = 111.1 %.
- Liquiditätsgrad 3 (Current Ratio) = Umlaufvermögen ÷ kurzfristiges Fremdkapital × 100. Beispiel: 670'000 ÷ 450'000 = 148.9 %.
Das KMU-Portal des Bundes nennt zwei Richtwerte: Die Liquidität 1. Grades muss im Verhältnis zu den kurzfristigen Schulden mindestens 20 % betragen, die Liquidität 2. Grades sollte klar über 100 % liegen. Die Muster Haustechnik AG erfüllt beides. Für den Liquiditätsgrad 3 nennt das Portal keinen Wert; er hängt stark davon ab, wie schnell sich die Vorräte zu Geld machen lassen.
Wie Sie diese Planung über 13 Wochen aufbauen, steht im Beitrag zur Liquiditätsplanung für KMU. Für Verwaltungsräte ist die Überwachung der Zahlungsfähigkeit zudem gesetzliche Aufgabe nach Art. 725 OR.
Eigenkapitalquote und Anlagedeckung
Die Eigenkapitalquote zeigt, welcher Teil des Vermögens mit eigenen Mitteln finanziert ist. Je höher sie ist, desto mehr Verluste kann ein Unternehmen tragen, bevor Gläubiger nervös werden. Formel: Eigenkapital ÷ Bilanzsumme × 100. Beispiel: 450'000 ÷ 1'200'000 = 37.5 %.
UBS nennt als Faustregel: Solide, nicht produzierende Firmen sollten einen Eigenkapitalanteil von mindestens 30 % aufweisen, Industriebetriebe mindestens 40 %, vorzugsweise 50 % oder mehr. Für ein Haustechnikunternehmen, das vor allem montiert und wenig selbst produziert, liegen 37.5 % damit im soliden Bereich.
Der Anlagedeckungsgrad 2 prüft die goldene Bilanzregel: Langfristig gebundenes Vermögen soll langfristig finanziert sein. Formel: (Eigenkapital + langfristiges Fremdkapital) ÷ Anlagevermögen × 100. Beispiel: 750'000 ÷ 530'000 = 141.5 %. Laut derselben UBS-Quelle sollten produzierende Firmen ein Verhältnis von etwa 120 % erreichen. Der Anlagedeckungsgrad 1 ohne das langfristige Fremdkapital beträgt im Beispiel 84.9 %.
Bruttomarge und EBIT-Marge
Die Bruttomarge zeigt, was vom Umsatz nach den direkten Kosten für Material, Waren und Fremdleistungen bleibt. Formel: (Betriebsertrag − Materialaufwand) ÷ Betriebsertrag × 100. Beispiel: 1'320'000 ÷ 2'400'000 = 55.0 %. Sinkt die Bruttomarge, liegt es meist an Einkaufspreisen, Rabatten oder einem veränderten Mix der Aufträge.
Die EBIT-Marge misst die Ertragskraft des Kerngeschäfts. EBIT steht für Earnings Before Interest and Taxes, also das Ergebnis vor Finanzergebnis und Steuern. Formel: EBIT ÷ Betriebsertrag × 100. Beispiel: 160'000 ÷ 2'400'000 = 6.7 %. Weil Zinsen und Steuern ausgeklammert sind, lässt sich die EBIT-Marge auch zwischen Firmen mit unterschiedlicher Finanzierung vergleichen.
Allgemeingültige Richtwerte für die Margen gibt es nicht. Ein Softwarehaus, ein Lebensmittelhändler und ein Ingenieurbüro haben völlig unterschiedliche Kostenstrukturen. Auch bexio hält in seinem Ratgeber zur Marge fest, dass der passende Wert stark von Branche, Produkt und Wettbewerb abhängt. Aussagekräftig ist die Entwicklung: Fällt die EBIT-Marge zwei Jahre in Folge, obwohl der Umsatz wächst, wachsen die Kosten schneller als die Erträge.
DSO: wie lange Ihre Kunden zahlen
Die achte Kennzahl verbindet Bilanz und Debitoren: DSO, Days Sales Outstanding, gibt an, wie viele Tage Umsatz in den offenen Forderungen gebunden sind. Formel: Forderungen ÷ Umsatz inklusive MWST × Tage der Periode. Rechnen Sie mit dem Umsatz inklusive MWST, weil auch die Forderungen die MWST enthalten. Beispiel, unter der Annahme, dass der ganze Umsatz zum Normalsatz von 8.1 % steuerbar ist: 320'000 ÷ 2'594'400 × 365 = 45.0 Tage.
Bei einer Zahlungsfrist von 30 Tagen warten Sie im Schnitt also rund zwei Wochen länger als vereinbart. Wie Sie diese Lücke mit einer Altersgliederung der offenen Posten und einer festen Routine schliessen, zeigt der Ratgeber zum Debitorenmanagement für KMU.
- 111.1 %
- Liquiditätsgrad 2 im Beispiel, Richtwert klar über 100 %
- 37.5 %
- Eigenkapitalquote im Beispiel
- 6.7 %
- EBIT-Marge im Beispiel
- 45 Tage
- DSO im Beispiel bei 30 Tagen Zahlungsfrist
Alle Kennzahlen auf einen Blick
| Kennzahl | Formel | Beispiel | Richtwert |
|---|---|---|---|
| Liquiditätsgrad 1 | Flüssige Mittel ÷ kurzfristiges FK | 40.0 % | Mindestens 20 % (KMU-Portal) |
| Liquiditätsgrad 2 | (Flüssige Mittel + Forderungen) ÷ kurzfristiges FK | 111.1 % | Klar über 100 % (KMU-Portal) |
| Liquiditätsgrad 3 | Umlaufvermögen ÷ kurzfristiges FK | 148.9 % | Branchenabhängig |
| Eigenkapitalquote | Eigenkapital ÷ Bilanzsumme | 37.5 % | Mind. 30 %, Industrie mind. 40 % (UBS) |
| Anlagedeckungsgrad 2 | (EK + langfristiges FK) ÷ Anlagevermögen | 141.5 % | Produzierende Firmen ca. 120 % (UBS) |
| Bruttomarge | (Betriebsertrag − Materialaufwand) ÷ Betriebsertrag | 55.0 % | Branchenabhängig |
| EBIT-Marge | EBIT ÷ Betriebsertrag | 6.7 % | Branchenabhängig |
| DSO | Forderungen ÷ Umsatz inkl. MWST × Tage | 45.0 Tage | Im Vergleich zur eigenen Zahlungsfrist |
Wie oft Sie welche Kennzahl ansehen sollten
Kennzahlen wirken nur, wenn Sie sie regelmässig und immer gleich berechnen. Ein bewährter Rhythmus für ein KMU:
- Monatlich: Liquiditätsgrad 1 und 2 sowie DSO. Sie reagieren schnell, und Gegenmassnahmen wie Mahnungen oder Teilrechnungen wirken ebenfalls schnell.
- Quartalsweise: Bruttomarge und EBIT-Marge, idealerweise neben dem Vorjahresquartal. Ein einzelner Monat ist wegen Ferien, Abgrenzungen und grosser Einzelaufträge zu unruhig.
- Jährlich mit dem Abschluss: Eigenkapitalquote und Anlagedeckung. Erst nach Abschreibungen, Rückstellungen und Steuern sind diese Werte verlässlich.
- Vor jedem Bankgespräch: alle acht, mit drei Jahren Verlauf.
Unterjährige Bilanzkennzahlen haben zwei typische Fehlerquellen: Der laufende Gewinn ist noch nicht dem Eigenkapital gutgeschrieben, und Abschreibungen und Steuern sind noch nicht gebucht. Rechnen Sie das laufende Ergebnis zum Eigenkapital hinzu und behalten Sie im Hinterkopf, dass Steuern es noch schmälern. Was vor dem Jahresabschluss sonst zu prüfen ist, steht in der Jahresabschluss-Checkliste für die Schweiz.
Finanzkennzahlen aus bexio mit Bilano
Wer mit bexio bucht, hat alle Zahlen für diese Kennzahlen schon im System. Bilano berechnet daraus auf Anfrage Liquiditätsgrad 1 bis 3, Eigenkapitalquote, Fremdfinanzierungsgrad, Anlagedeckungsgrad 1 und 2, Bruttomarge und Verschuldungsfaktor, jeweils per Stichtag aus den Kontensalden. Sie fragen zum Beispiel: «Wie hoch sind Eigenkapitalquote und Liquiditätsgrad 2 per Ende Jahr?»
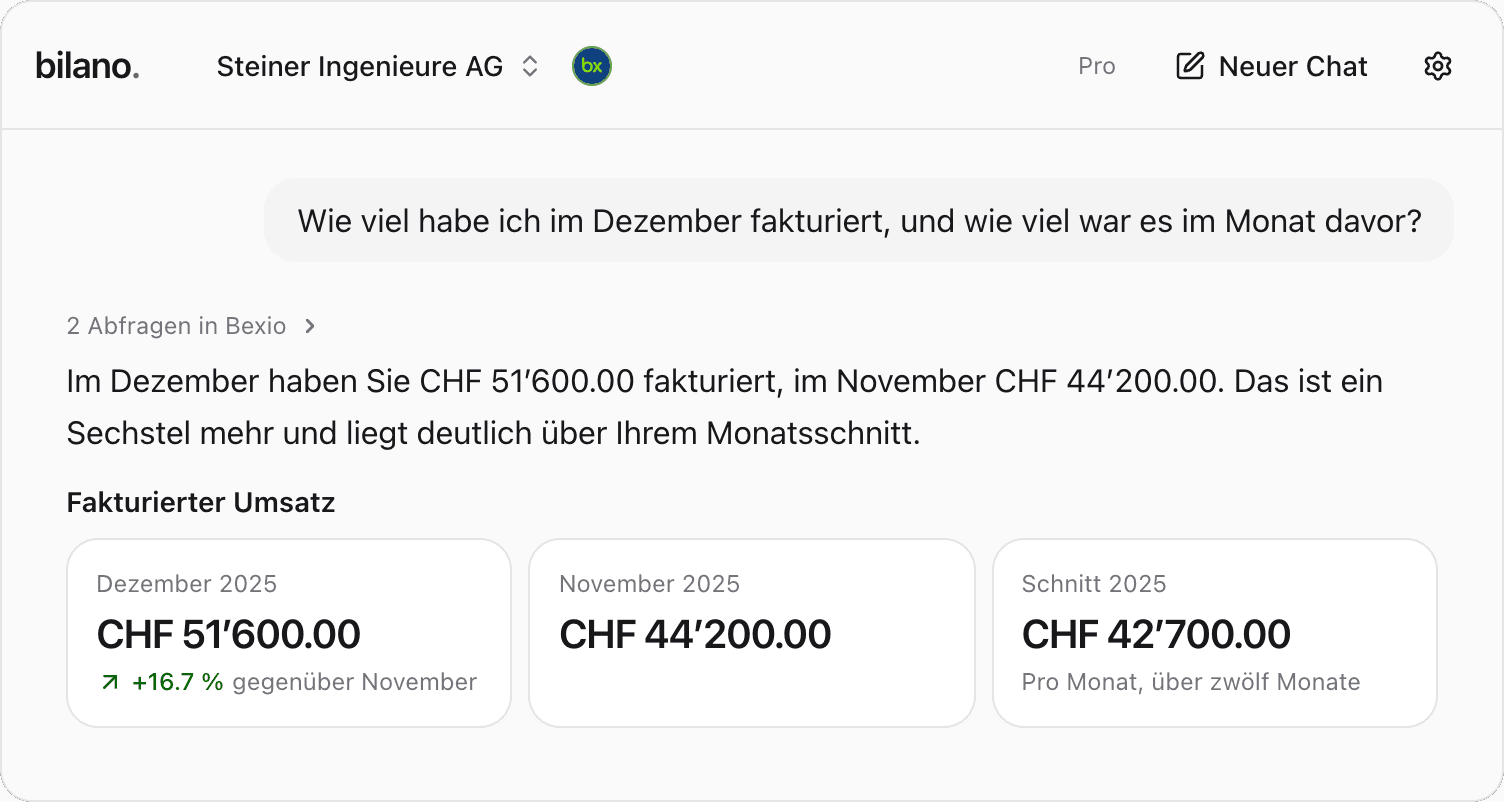
Die Zahlen rechnet das Programm, nicht das Sprachmodell. Zusammen mit dem Ergebnis zeigt Bilano die zugrunde liegenden Summen und die Annahmen: die Zuordnung der Konten nach Kontenrahmen KMU, das laufende Ergebnis als Teil des Eigenkapitals und den Hinweis, wenn Eröffnungsbuchungen fehlen und die Bilanzwerte deshalb nicht aussagekräftig sind. Eine EBIT-Marge berechnet das Werkzeug nicht direkt; die Werte dafür lesen Sie aus der Erfolgsrechnung in bexio. Die Zahlungsdauer je Kunde zeigt die Auswertung des Zahlungsverhaltens.
Treuhandbüros sehen im Treuhand-Cockpit alle verbundenen Mandanten in einer Tabelle, mit offenen und überfälligen Debitoren, fälligen Kreditoren und der nächsten MWST-Frist. Für einen Mandantenreview stellt Bilano Kennzahlen, Altersstruktur der Debitoren und eine Prüfung des Journals zusammen. Für die Übersicht speichert Bilano nur Summen, höchstens 30 Tage lang.