Viele KMU sind profitabel und geraten trotzdem in Zahlungsnot, weil Einnahmen und Ausgaben zeitlich nicht zusammenpassen. Die Erfolgsrechnung zeigt Gewinn, auf dem Konto fehlt im Dezember aber das Geld für Löhne und 13. Monatslohn. Eine Liquiditätsplanung für KMU macht diese Lücke sichtbar, bevor sie entsteht. Die bewährte Form ist eine rollende Vorschau über 13 Wochen.
Für Verwaltungsräte ist das mehr als gute Praxis: Nach Art. 725 OR überwacht der Verwaltungsrat die Zahlungsfähigkeit der Gesellschaft und ergreift Massnahmen, wenn sie zahlungsunfähig zu werden droht. Für die GmbH gelten diese Bestimmungen entsprechend (Art. 820 OR). Eine aktuelle Liquiditätsplanung ist das naheliegende Werkzeug für diese Überwachung.
Warum genau 13 Wochen?
Dreizehn Wochen sind ein Quartal. Der Zeitraum ist kurz genug, um mit bekannten Zahlen zu arbeiten: Die meisten Einzahlungen stammen aus Rechnungen, die schon gestellt sind, die meisten Auszahlungen aus Verpflichtungen, die schon feststehen. Und er ist lang genug, um zu reagieren, etwa mit einem Gespräch mit der Bank, verschobenen Investitionen oder einem konsequenteren Mahnwesen.
Wochen statt Monate sind wichtig, weil sich Zahlungen innerhalb eines Monats stark ballen. Löhne gehen meist gegen Monatsende raus, Kundenzahlungen verteilen sich über den Monat. Ein Monatsplan kann positiv aussehen, obwohl das Konto um den 25. für einige Tage ins Minus fällt. Das KMU-Portal des Bundes empfiehlt, den Liquiditätsplan ständig nachzuführen, monatlich, besser noch wöchentlich.
Die Liquiditätsplanung Vorlage: Aufbau
Die Vorlage lässt sich in jeder Tabellenkalkulation nachbauen. Legen Sie 13 Spalten an, eine pro Woche mit dem Datum des Montags, und darunter diese Zeilen:
- Anfangsbestand: Bank- und Kassenbestand zu Beginn der Woche. In der ersten Woche der aktuelle Kontostand, danach der Endbestand der Vorwoche.
- Einzahlungen aus offenen Debitoren: jede offene Rechnung in der Woche ihrer Fälligkeit, bei notorisch späten Kunden entsprechend später.
- Einzahlungen aus noch nicht gestellten Rechnungen: vorsichtig geschätzt, etwa aus Aufträgen mit festem Liefertermin.
- Übrige Einzahlungen: MWST-Rückerstattung, Kreditauszahlung, Versicherungsleistungen.
- Auszahlungen: Löhne, Sozialversicherungen, MWST, Miete, Lieferantenrechnungen, Leasing, Zinsen und Amortisation, Steuern, Versicherungen.
- Endbestand: Anfangsbestand plus Einzahlungen minus Auszahlungen.
- Warnschwelle: Ihr Mindestbestand, als eigene Zeile, damit eine Unterschreitung sofort auffällt.
Wie Sie das Zahlungsverhalten Ihrer Kunden messen und daraus realistische Zahlungsdaten ableiten, steht im Beitrag zum Debitorenmanagement für KMU.
Typische Auszahlungen in der Schweiz
Einige Zahlungen sind gross, kehren regelmässig wieder und werden trotzdem gerne vergessen. Tragen Sie diese zuerst ein:
- Löhne: in der Regel gegen Monatsende. Ist ein 13. Monatslohn vereinbart und wird er im Dezember ausbezahlt, verdoppelt sich die Lohnzahlung in diesem Monat fast.
- Sozialversicherungen: Arbeitgeber zahlen der Ausgleichskasse die Beiträge monatlich, bei einer jährlichen Lohnsumme bis CHF 200'000 vierteljährlich, jeweils innert zehn Tagen nach Ablauf der Zahlungsperiode (Art. 34 AHVV). Im laufenden Jahr sind das Akontobeiträge.
- MWST: In der Regel wird vierteljährlich abgerechnet (Art. 35 MWSTG), die Steuer ist innert 60 Tagen nach Ablauf der Abrechnungsperiode zu bezahlen (Art. 86 MWSTG). Für das dritte Quartal ist das der 29. November.
- Miete: meist monatlich im Voraus, also Ende des Vormonats.
- Pensionskasse, Versicherungen, Leasing und Kredite: nach den Fälligkeiten in Ihren Verträgen, oft quartalsweise oder jährlich.
- Steuern: Akontorechnungen von Kanton und Gemeinde nach deren Fälligkeiten.
Die Gesetzesgrundlagen für die zwei grossen Termine finden Sie in Art. 34 AHVV zur Zahlungsperiode der AHV-Beiträge und in Art. 86 MWSTG zur Entrichtung der MWST. Zu den MWST-Fristen im Detail gibt es einen eigenen Beitrag zu den MWST-Fristen in der Schweiz.
Beispiel: 13 Wochen für ein KMU mit acht Mitarbeitenden
Ein Ingenieurbüro startet am 12. Oktober 2026 mit CHF 182'000 auf dem Konto. Die Löhne betragen CHF 68'000 pro Monat, im Dezember kommt ein 13. Monatslohn von CHF 62'000 dazu. Die Lohnsumme liegt über CHF 200'000, die AHV-Akontobeiträge von CHF 14'500 sind deshalb monatlich fällig. Die MWST für das dritte Quartal beträgt CHF 38'400, die Miete CHF 7'800. Alle Beträge in CHF:
| Woche ab | Anfangsbestand | Einzahlungen | Auszahlungen | Grosse Posten | Endbestand |
|---|---|---|---|---|---|
| 12.10. | 182'000 | 24'000 | 9'500 | 196'500 | |
| 19.10. | 196'500 | 31'500 | 74'200 | Löhne 68'000 | 153'800 |
| 26.10. | 153'800 | 18'000 | 19'600 | Miete 7'800 | 152'200 |
| 02.11. | 152'200 | 42'000 | 7'400 | 186'800 | |
| 09.11. | 186'800 | 26'500 | 23'400 | AHV 14'500 | 189'900 |
| 16.11. | 189'900 | 22'000 | 6'500 | 205'400 | |
| 23.11. | 205'400 | 35'000 | 115'600 | Löhne 68'000, MWST 38'400 | 124'800 |
| 30.11. | 124'800 | 29'000 | 18'200 | Miete 7'800 | 135'600 |
| 07.12. | 135'600 | 27'500 | 21'600 | AHV 14'500 | 141'500 |
| 14.12. | 141'500 | 33'000 | 8'800 | 165'700 | |
| 21.12. | 165'700 | 15'000 | 135'600 | Löhne inkl. 13. Monatslohn 130'000 | 45'100 |
| 28.12. | 45'100 | 8'000 | 12'000 | Miete 7'800 | 41'100 |
| 04.01. | 41'100 | 30'000 | 24'300 | AHV 14'500 | 46'800 |
- Woche ab 12.10.
CHF 196'500
- Woche ab 19.10.
CHF 153'800
- Woche ab 26.10.
CHF 152'200
- Woche ab 02.11.
CHF 186'800
- Woche ab 09.11.
CHF 189'900
- Woche ab 16.11.
CHF 205'400
- Woche ab 23.11.
CHF 124'800
- Woche ab 30.11.
CHF 135'600
- Woche ab 07.12.
CHF 141'500
- Woche ab 14.12.
CHF 165'700
- Woche ab 21.12.
CHF 45'100
- Woche ab 28.12.
CHF 41'100
- Woche ab 04.01.
CHF 46'800
Rot: Wochen unter CHF 50'000. Zahlen aus der Tabelle oben, Beispiel eines Ingenieurbüros mit acht Mitarbeitenden.
Bis Mitte Dezember sieht alles komfortabel aus, der Bestand fällt nie unter CHF 120'000. In der Woche ab 21. Dezember fällt er dann auf CHF 45'100 und bleibt drei Wochen unter CHF 50'000. Grund ist das Zusammentreffen von Dezemberlohn, 13. Monatslohn und schwachen Einzahlungen über die Feiertage. Wer das erst am 21. Dezember sieht, hat kaum noch Spielraum. Wer es Mitte Oktober sieht, hat zehn Wochen Zeit.
Szenario: der grösste Kunde zahlt 30 Tage später
Eine Planung wird belastbar, wenn Sie sie einem einfachen Stresstest unterziehen. Angenommen, die Zahlung über CHF 42'000 in der Woche ab 2. November kommt erst einen Monat später, in der Woche ab 30. November. Dann liegen alle Endbestände vom 2. bis zum 23. November um CHF 42'000 tiefer. Der Tiefpunkt im November sinkt von CHF 124'800 auf CHF 82'800. Das ist noch kein Engpass, aber deutlich näher an der Schwelle, die Sie gleich festlegen.
Warnschwellen festlegen
Ein Plan nützt nur, wenn klar ist, ab wann Sie handeln. Legen Sie zwei Schwellen fest:
- Mindestbestand: der Betrag, den Sie nie unterschreiten wollen. Ein verbreiteter Ansatz ist ein Monat Lohnkosten plus fixe Kosten, im Beispiel rund CHF 76'000.
- Frühwarnung: eine Schwelle darüber, etwa das Eineinhalbfache. Fällt der Endbestand in einer der nächsten 13 Wochen darunter, gehört das Thema in die nächste Geschäftsleitungssitzung.
Im Beispiel unterschreitet der Plan den Mindestbestand von CHF 76'000 ab der Woche des 21. Dezember. Mögliche Massnahmen, rechtzeitig eingeleitet:
- Offene Rechnungen über 30 Tage im Oktober und November konsequent mahnen, statt bis Dezember zu warten.
- Teilrechnungen für laufende Projekte noch im November stellen.
- Den 13. Monatslohn, falls vertraglich möglich, zur Hälfte im Juni auszahlen. Das ist eine Entscheidung für das nächste Jahr.
- Mit der Bank früh über eine Kontokorrentlimite sprechen. Eine Anfrage im Oktober mit Plan ist ein anderes Gespräch als eine im Dezember ohne.
- Grössere Lieferantenrechnungen innerhalb der Zahlungsfrist auf den Januar legen, ohne in Verzug zu geraten.
Den Plan jede Woche fortschreiben
Rollend heisst: Jeden Montag ersetzen Sie die Planwerte der vergangenen Woche durch den tatsächlichen Kontostand, streichen die Spalte und hängen eine neue 13. Woche an. Dabei lohnt ein kurzer Vergleich: Wo lag die Abweichung zwischen Plan und Ist? Kamen Kundenzahlungen später als angenommen, passen Sie die Annahme für diesen Kunden an. So wird der Plan von Woche zu Woche genauer. Die Pflege dauert mit etwas Übung 20 bis 30 Minuten.
Liquiditätsplanung aus bexio mit Bilano
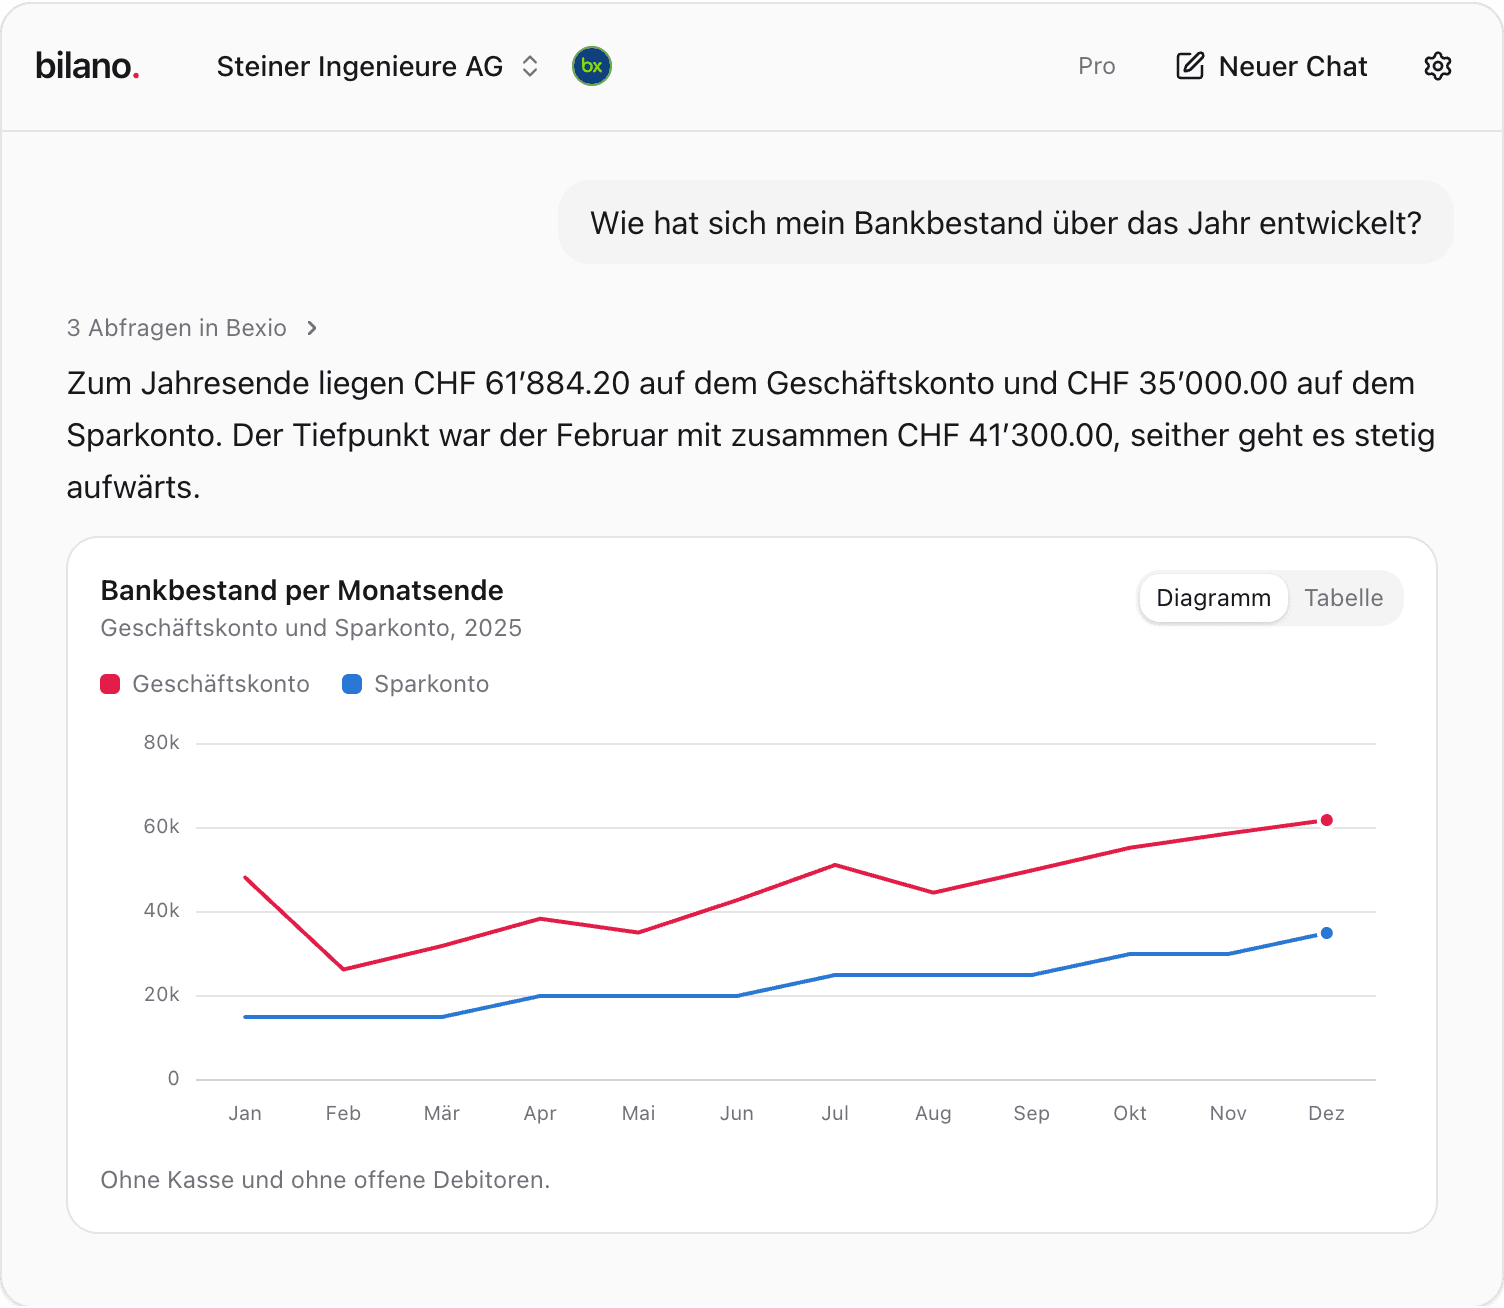
Wer mit bexio arbeitet, hat die meisten Zahlen für die Vorlage bereits im System: offene Debitoren und Kreditoren mit Fälligkeiten, Bankbestände und die gebuchten Zahlungen der letzten Monate. Bilano baut daraus auf Anfrage eine 13-Wochen-Vorschau. Sie fragen zum Beispiel «Wie entwickelt sich meine Liquidität in den nächsten 13 Wochen?».
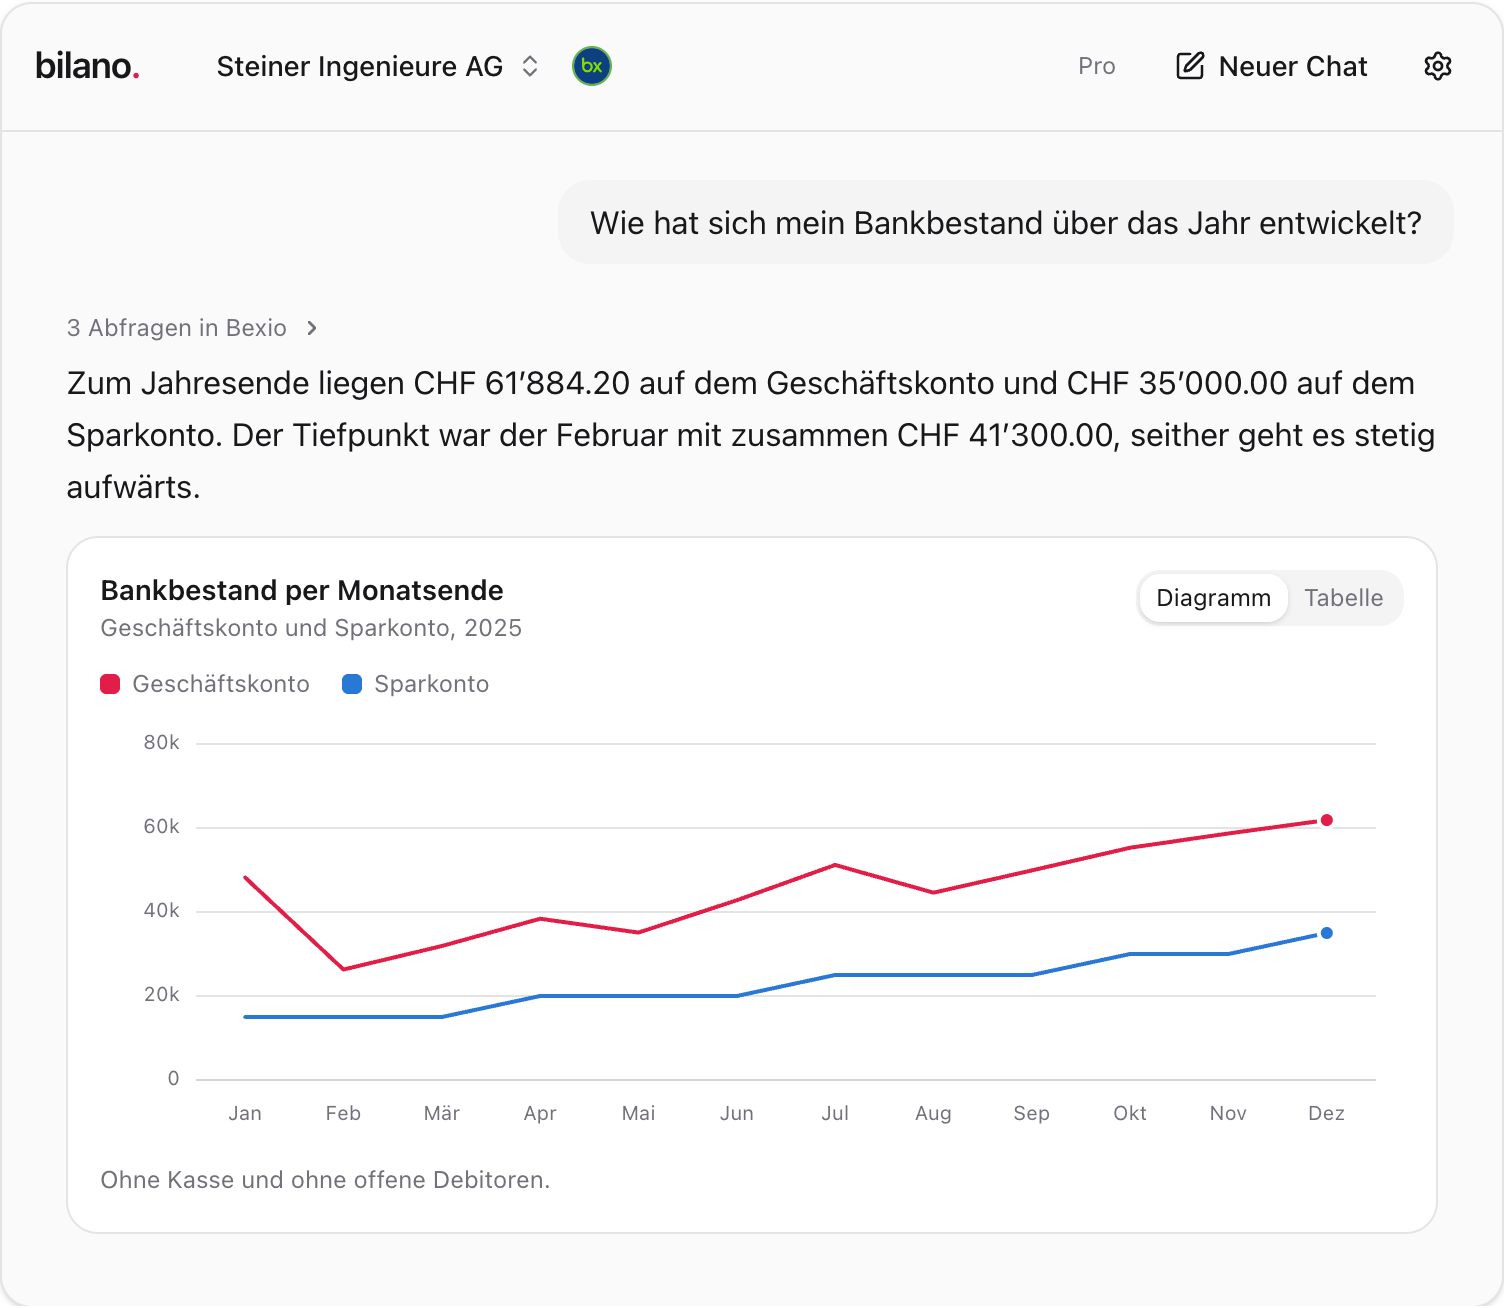
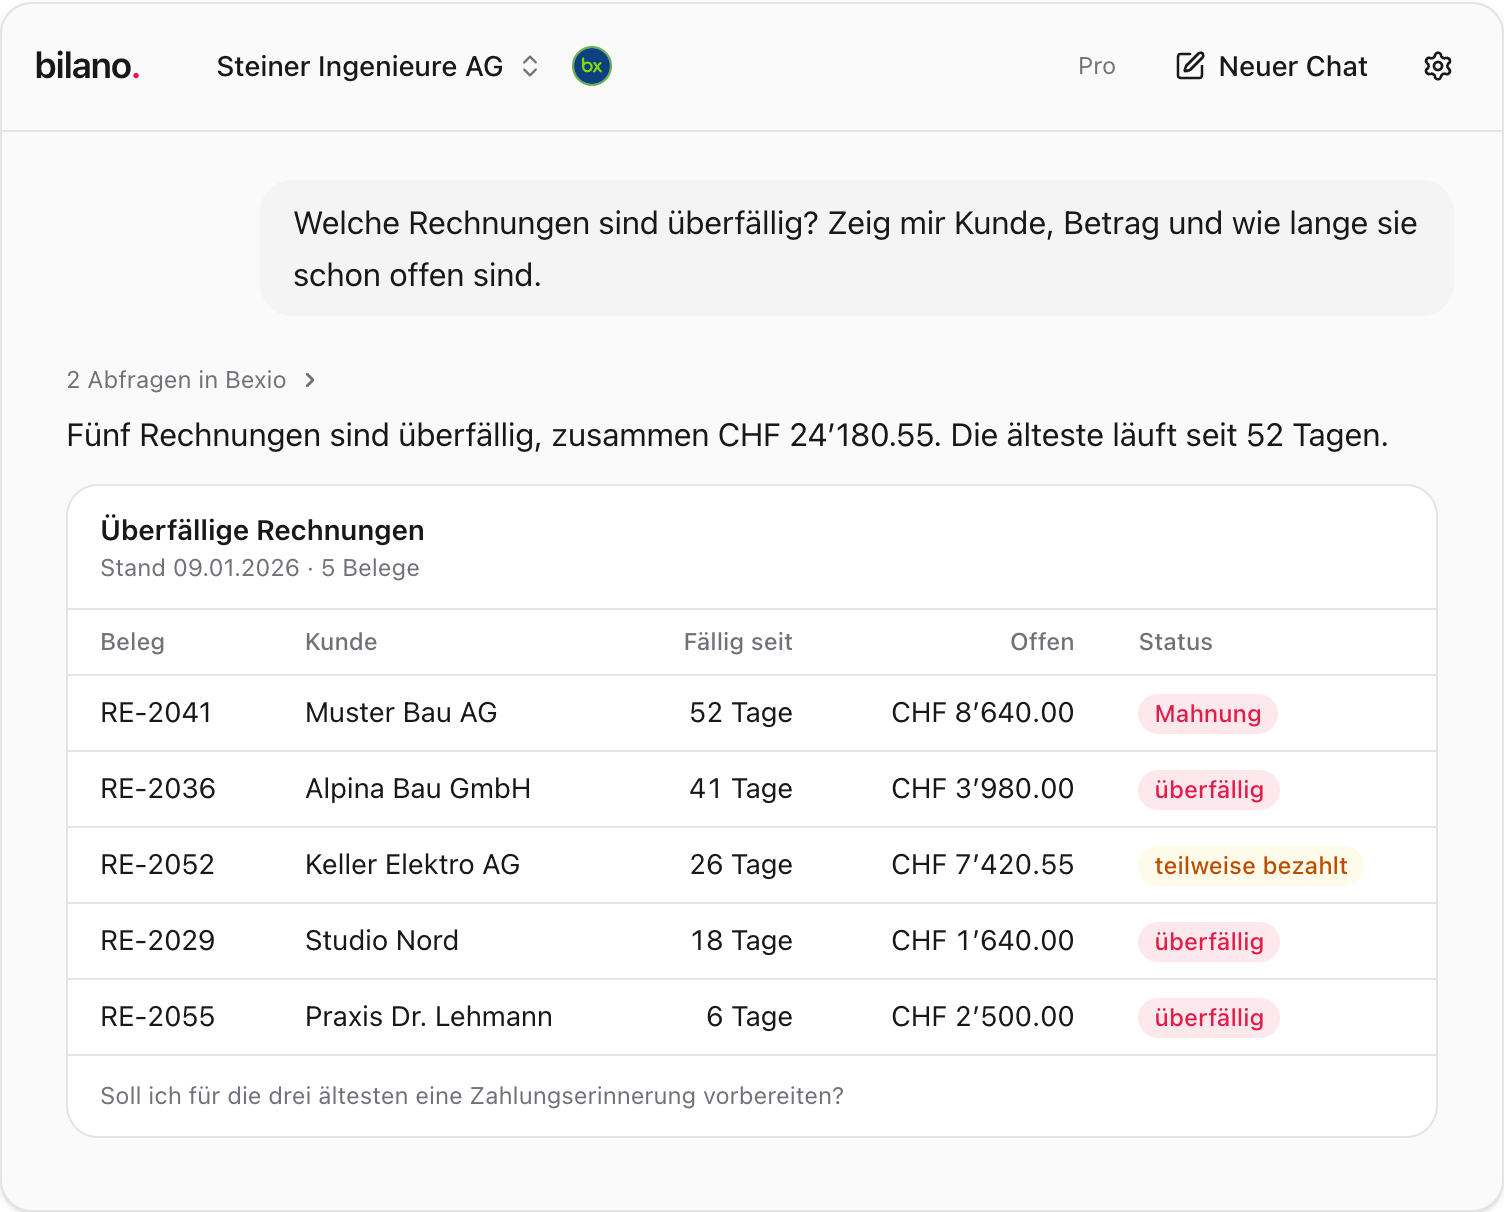
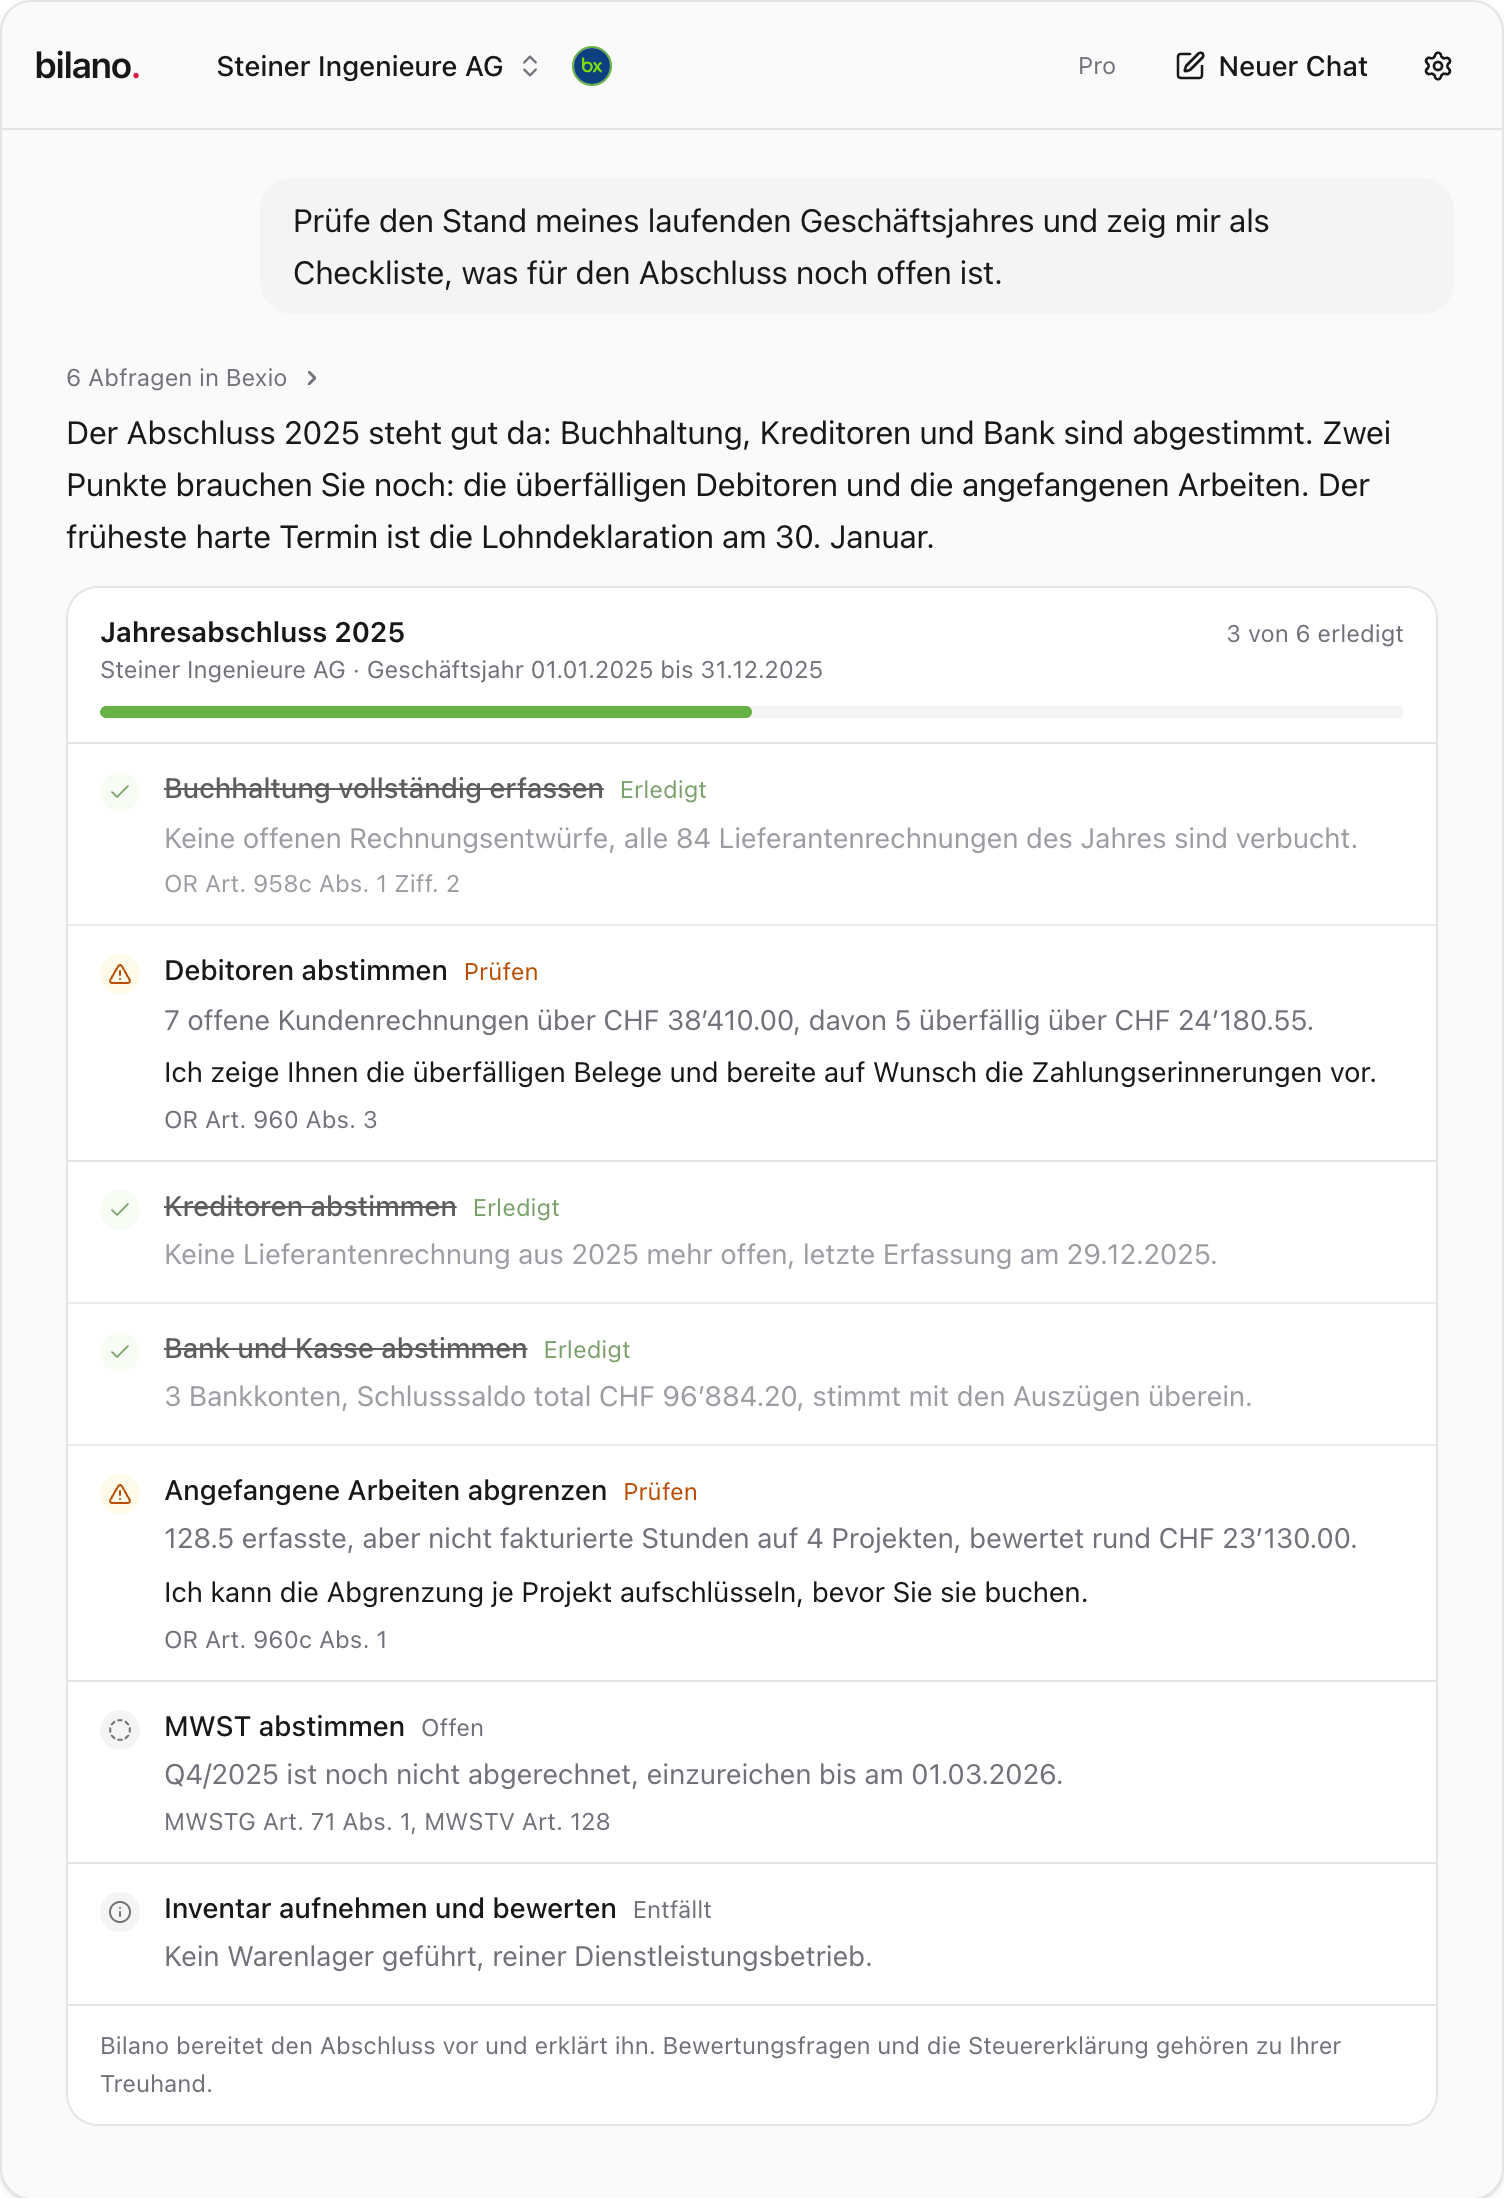
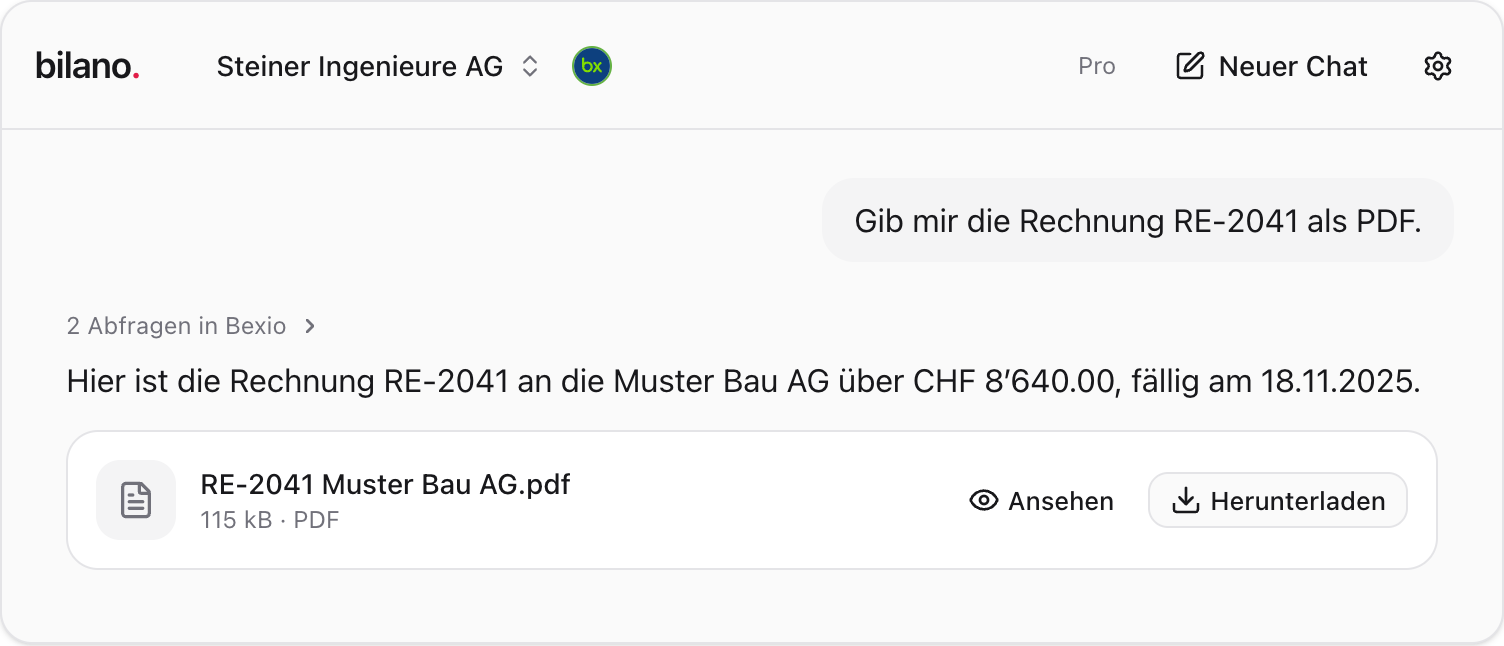
Eintippen, senden: Bilano liest bexio und zeichnet den Bankbestand übers Jahr.
Die Vorschau stützt sich auf diese Annahmen, die Bilano zusammen mit dem Ergebnis auflistet:
- Ausgangspunkt ist der Bankbestand gemäss bexio.
- Offene Rechnungen und offene Lieferantenrechnungen erscheinen in der Woche ihrer Fälligkeit.
- Die MWST offener Perioden wird 60 Tage nach Periodenende als Auszahlung eingeplant.
- Wiederkehrende Auszahlungen werden aus den letzten sechs Monaten abgeleitet, etwa Löhne oder Miete.
Weil die Annahmen offen auf dem Tisch liegen, sehen Sie sofort, wo Sie korrigieren sollten, etwa bei einem Kunden, der regelmässig spät zahlt, oder beim 13. Monatslohn, der in den letzten sechs Monaten noch nicht vorkam. Das Ergebnis lässt sich nach Excel exportieren und dort weiterführen. Mehr zu den Auswertungen auf der Seite zu Liquidität und Auswertungen in bexio.
Checkliste für den Start
- Aktuellen Bankbestand aller Geschäftskonten erfassen.
- Alle offenen Debitoren nach realistischem Zahlungsdatum eintragen.
- Alle offenen Kreditoren nach Fälligkeit eintragen.
- Löhne, 13. Monatslohn, AHV, MWST und Miete für 13 Wochen eintragen.
- Verträge auf quartals- und jahresweise Zahlungen prüfen: Pensionskasse, Versicherungen, Leasing, Steuern.
- Mindestbestand und Frühwarnschwelle festlegen.
- Einen festen Termin pro Woche für die Fortschreibung reservieren.