Eine Checkliste für den Jahresabschluss in der Schweiz hilft vor allem gegen ein Problem: dass Kleinigkeiten erst auffallen, wenn die Treuhand im März nachfragt. Ein vergessener Kreditor, eine nicht abgegrenzte Versicherungsprämie oder unverrechnete Stunden verschieben das Ergebnis und ziehen Korrekturen bei Steuern und MWST nach sich.
Die folgende Liste ist nach Bereichen geordnet und in der Reihenfolge aufgebaut, in der ein Schweizer KMU den Abschluss üblicherweise erstellt. Sie gilt für das Geschäftsjahr 2026 mit Abschlussstichtag 31. Dezember 2026. Wer ein abweichendes Geschäftsjahr hat, verschiebt die Daten entsprechend.
Wer welchen Abschluss machen muss
Der Umfang hängt von der Rechtsform und vom Umsatz ab. Nach Art. 957 OR gilt die volle Pflicht zur Buchführung und Rechnungslegung für alle juristischen Personen, also AG und GmbH immer, sowie für Einzelunternehmen und Personengesellschaften mit mindestens CHF 500'000 Umsatzerlös im letzten Geschäftsjahr. Darunter genügt eine Buchhaltung über Einnahmen, Ausgaben und Vermögenslage, die sogenannte Milchbüechlirechnung. Die Grundsätze ordnungsmässiger Buchführung gelten dabei sinngemäss.
| Punkt | Einzelunternehmen unter CHF 500'000 | Einzelunternehmen ab CHF 500'000 | GmbH und AG |
|---|---|---|---|
| Buchführung | Einnahmen, Ausgaben, Vermögenslage | Doppelte Buchhaltung | Doppelte Buchhaltung |
| Jahresrechnung | Keine im Sinne von Art. 958 OR | Bilanz und Erfolgsrechnung | Bilanz, Erfolgsrechnung und Anhang |
| Anhang | Nein | Verzicht möglich (Art. 959c Abs. 3 OR) | Immer |
| Genehmigung | Keine | Keine Generalversammlung | Generalversammlung innert sechs Monaten |
| Revision | Keine | Keine | Ordentlich, eingeschränkt oder Opting-out |
| Aufbewahrung | Zehn Jahre | Zehn Jahre | Zehn Jahre |
Nicht verwechseln: Die Grenze von CHF 100'000 Umsatz betrifft die Eintragung eines Einzelunternehmens ins Handelsregister (Art. 931 OR), nicht die Buchführung. Ein Einzelunternehmen mit CHF 200'000 Umsatz muss sich eintragen lassen, schuldet aber nur eine Milchbüechlirechnung. Bei der GmbH und AG gilt: Eine eingeschränkte Revision ist der Normalfall; darauf verzichten kann eine Gesellschaft mit höchstens zehn Vollzeitstellen im Jahresdurchschnitt, wenn alle Gesellschafter zustimmen (Art. 727a OR).
Jahresabschluss-Checkliste Teil 1: Konten abstimmen
Am Anfang steht die Vollständigkeit. Erst wenn alle Belege des Jahres erfasst und die Geldkonten abgestimmt sind, lohnt es sich, über Bewertungen nachzudenken. Arbeiten Sie diesen Teil im Januar ab, solange die Kontoauszüge und Lieferantenrechnungen frisch sind.
Debitoren
- Offenpostenliste per 31.12.2026 ausdrucken und mit dem Saldo des Debitorenkontos abstimmen.
- Bezahlte, aber nicht verbuchte Rechnungen ausgleichen.
- Rechnungsentwürfe für Leistungen aus 2026 fertigstellen und mit Datum 2026 verbuchen.
- Zweifelhafte Forderungen einzeln beurteilen und wertberichtigen (Art. 960 Abs. 3 OR). Die pauschale Wertberichtigung von 5 % Inland und 10 % Ausland ist Steuerpraxis, keine Vorschrift des OR.
- Uneinbringliche Forderungen ausbuchen; die MWST darauf als Entgeltsminderung korrigieren.
Kreditoren
- Alle Lieferantenrechnungen erfassen, die 2026 betreffen, auch wenn sie erst im Januar eintreffen.
- Offene Kreditoren mit den Kontoauszügen der Lieferanten vergleichen, wo vorhanden.
- Gutschriften und Anzahlungen an Lieferanten prüfen.
Bank und Kasse
- Saldo jedes Bankkontos per 31.12. mit dem Kontoauszug abstimmen, Differenzen aufklären.
- Kreditkarten- und PayPal-Konten ebenso abstimmen.
- Kassenbestand zählen, Kassabuch abschliessen. Ein negativer Kassenbestand ist ein sicherer Hinweis auf einen Fehler.
- Durchlauf- und Geldtransferkonten müssen auf null stehen.
Teil 2: bewerten und abgrenzen
Im zweiten Teil geht es darum, dass die Erfolgsrechnung das Jahr 2026 zeigt und nicht bloss den Zahlungsverkehr. Hier entstehen die meisten Ermessensfragen, und hier lohnt sich die Abstimmung mit der Treuhand am meisten.
Angefangene Arbeiten
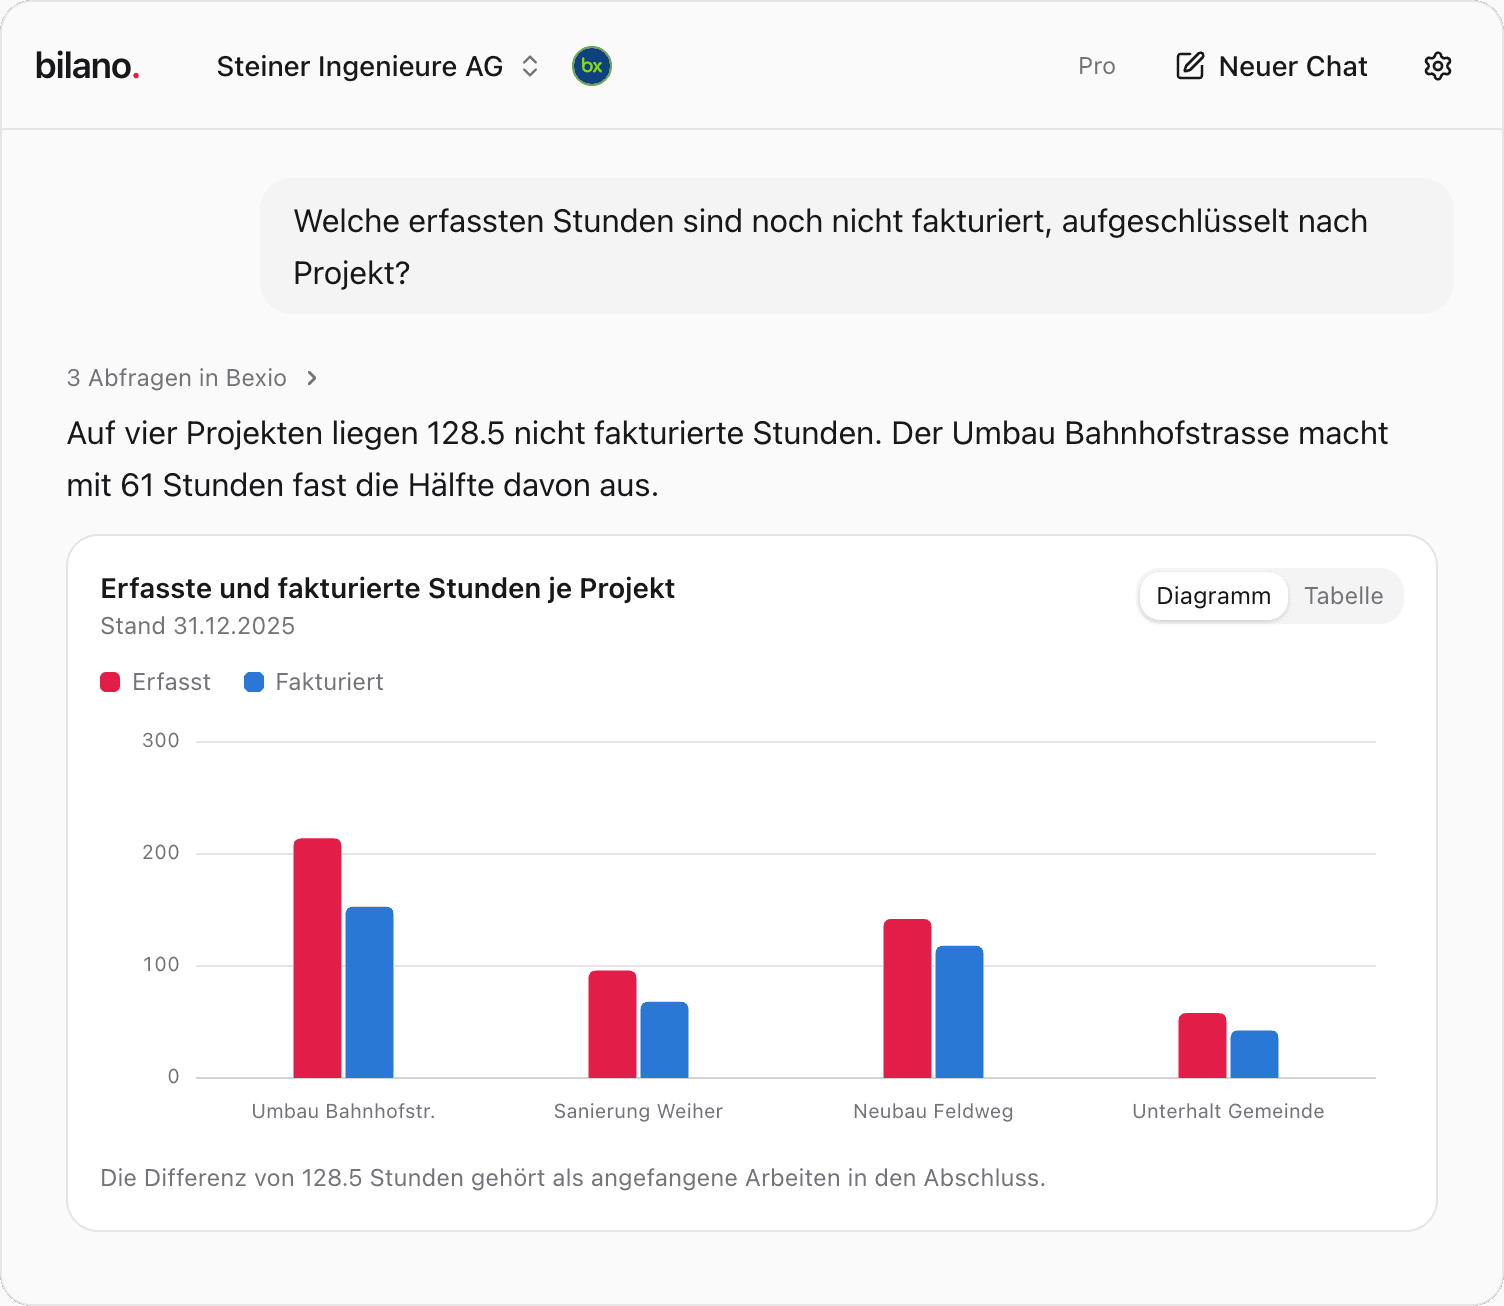
- Geleistete, aber noch nicht fakturierte Stunden je Projekt per 31.12. ermitteln.
- Angefangene Arbeiten höchstens zu Herstellungskosten bewerten und aktivieren (Art. 960c Abs. 1 OR).
- Erhaltene Anzahlungen von Kunden passivieren und nicht als Umsatz verbuchen.
Abgrenzungen und Rückstellungen
- Vorausbezahlte Versicherungen, Mieten und Abonnements aktiv abgrenzen.
- Noch nicht erhaltene Rechnungen für 2026, etwa Strom, Telefon oder Revision, passiv abgrenzen.
- Rückstellungen bilden, sobald ein Mittelabfluss aus einem Ereignis von 2026 zu erwarten ist: Garantien, Prozesse, Ferien- und Überzeitguthaben (Art. 960e Abs. 2 OR).
- Steuerrückstellung für Gewinn- und Kapitalsteuern 2026 schätzen.
- Kleinbetriebe mit Nettoerlösen oder Finanzerträgen unter CHF 100'000 dürfen nach Art. 958b Abs. 2 OR auf Abgrenzungen verzichten und nach Einnahmen und Ausgaben abrechnen.
Anlagen und Abschreibungen
- Anlageverzeichnis nachführen: Zugänge, Abgänge, Verkäufe 2026.
- Abschreibungen nach dem Wertverzehr buchen (Art. 960a Abs. 3 OR). Die Merkblätter der ESTV nennen steuerliche Höchstsätze, keine handelsrechtliche Pflicht.
- Kleinanschaffungen, die direkt in den Aufwand gebucht wurden, auf ihre Aktivierungspflicht prüfen.
Inventar
- Warenlager per Stichtag körperlich zählen und die Zählliste unterschreiben.
- Zum tieferen Wert aus Anschaffungskosten und Veräusserungswert bewerten (Art. 960c OR). Das sogenannte Warendrittel ist eine steuerliche Reserve, keine Bewertungsregel des OR.
- Ladenhüter und beschädigte Ware separat erfassen.
Teil 3: MWST, Löhne und Abschluss
Im dritten Teil stimmen Sie die Zahlen mit den Meldungen an Behörden und Versicherungen ab. Hier liegen die Termine, die nicht verschoben werden können, allen voran die Lohndeklaration Ende Januar.
MWST-Abstimmung
- Umsatzabstimmung: deklarierter Umsatz aller Abrechnungen 2026 gegen die Erfolgsrechnung.
- Vorsteuerabstimmung: geltend gemachte Vorsteuer gegen die Vorsteuerkonten.
- Privatanteile und gemischte Verwendung korrigieren.
- Differenzen über eine Korrekturabrechnung im ePortal bereinigen, spätestens in der Abrechnung des zweiten Quartals 2027 (Art. 72 MWSTG).
Löhne, Lohnausweise und AHV-Lohndeklaration
- Lohnsummenabstimmung: Lohnbuchhaltung gegen die Lohnkonten der Finanzbuchhaltung.
- Lohndeklaration an die Ausgleichskasse bis 30. Januar 2027 einreichen. Massgebend ist der Eingang (Art. 36 AHVV).
- Lohnausweise (Formular 11) für alle Mitarbeitenden erstellen. Ob zusätzlich eine Kopie an die Steuerbehörde geht, regelt der Kanton.
- BVG, UVG, KTG und gegebenenfalls Quellensteuer abrechnen; Akontozahlungen mit der Schlussabrechnung abgleichen.
- Ferien- und Überzeitguthaben per 31.12. erheben.
Abschluss und Aufbewahrung
- Kontokorrent des Inhabers oder Gesellschafters prüfen und verzinsen.
- Bilanz und Erfolgsrechnung erstellen, Vorjahresvergleich auf Ausreisser prüfen.
- Bei GmbH und AG: Anhang erstellen und den Geschäftsbericht unterzeichnen lassen.
- Saldovortrag ins Jahr 2027 buchen.
- Bücher, Belege, Geschäftsbericht und Revisionsbericht zehn Jahre aufbewahren; die Frist beginnt mit dem Ablauf des Geschäftsjahres (Art. 958f OR). Elektronische Aufbewahrung ist zulässig, wenn die Unterlagen jederzeit lesbar gemacht werden können.
Die Aufbewahrungspflicht steht in Art. 958f OR und gilt auch für die Milchbüechlirechnung. Für die MWST gelten bei Unterlagen zu Immobilien 20 Jahre (Art. 70 Abs. 3 MWSTG).
Fristen für den Abschluss 2026
- 30 Tage
- für die Lohndeklaration an die AHV nach Jahresende
- 60 Tage
- für die MWST-Abrechnung des letzten Quartals
- 6 Monate
- bis der Geschäftsbericht vorliegen muss
- 10 Jahre
- Aufbewahrung der Unterlagen nach Art. 958f OR
| Termin | Was | Grundlage |
|---|---|---|
| 30. Januar 2027 | Lohndeklaration 2026 an die AHV-Ausgleichskasse (Eingang) | Art. 36 AHVV |
| Januar bis Februar 2027 | Lohnausweise an die Mitarbeitenden | Kantonal geregelt |
| 28. Februar 2027 | MWST-Abrechnung und Zahlung 4. Quartal oder 2. Semester 2026 | Art. 71 und 86 MWSTG |
| 30. Juni 2027 | Geschäftsbericht erstellt und dem zuständigen Organ vorgelegt, Generalversammlung bei AG und GmbH | Art. 958 Abs. 3, 699 Abs. 2 und 805 Abs. 2 OR |
| 31. August 2027 | MWST-Korrekturen aus dem Abschluss 2026, mit der Abrechnung 2. Quartal 2027 | Art. 72 MWSTG |
| Kantonal verschieden | Steuererklärung 2026 | Kantonales Steuerrecht |
| 31. Dezember 2036 | Ende der Aufbewahrungspflicht für die Unterlagen 2026 | Art. 958f OR |
Die Lohndeklaration ist der früheste und oft unterschätzte Termin. Nach Art. 36 AHVV rechnen Arbeitgeber innert 30 Tagen nach Ablauf der Abrechnungsperiode ab; ist das Kalenderjahr die Periode, läuft die Frist am 30. Januar ab. 2027 ist das ein Samstag. Der Geschäftsbericht muss nach Art. 958 Abs. 3 OR innert sechs Monaten erstellt und vorgelegt werden; für die Generalversammlung der AG gilt dieselbe Frist nach Art. 699 Abs. 2 OR.
Übergabe an die Treuhand
Wer den Abschluss von einer Treuhand erstellen lässt, spart beiden Seiten Zeit, wenn die Unterlagen vollständig und auf einmal kommen. Bewährt hat sich diese Übergabeliste:
- Zugriff auf die Buchhaltung: die Treuhand als Benutzerin mit passenden Rechten einladen, statt Exporte zu verschicken.
- Kontoauszüge aller Bank- und Kreditkartenkonten per 31.12.2026.
- Offenpostenlisten Debitoren und Kreditoren per 31.12.2026.
- Liste der Abgrenzungen, Rückstellungen und angefangenen Arbeiten mit Belegen.
- Inventarliste mit Bewertung.
- Anlageverzeichnis mit Zu- und Abgängen.
- Lohnjournal, Lohndeklaration, Lohnausweise und Schlussabrechnungen der Versicherungen.
- MWST-Abrechnungen 2026 mit Umsatz- und Vorsteuerabstimmung.
- Verträge mit Wirkung über den Stichtag: Leasing, Darlehen, Mietverträge.
- Eine kurze Notiz zu Besonderheiten des Jahres: neue Produkte, grosse Investitionen, Streitfälle.
Für Treuhandbüros mit vielen Mandanten zeigt das Treuhand-Cockpit von Bilano den Stand aller verbundenen bexio-Mandanten auf einen Blick.
Die Checkliste in bexio mit Bilano
Die eigene Checkliste von bexio unter «Buchhaltung > Jahresabschluss» prüft technische Punkte: Soll/Haben-Differenzen, ob die Erfolgsverbuchung gemacht wurde und ob Hilfskonten ausgeglichen sind. Inhaltliche Fragen wie Abgrenzungen, Bewertungen oder die MWST-Abstimmung prüft sie nicht. Grüne Häkchen heissen also «rechnerisch aufgegangen», nicht «Abschluss korrekt».
Bilano geht die Jahresabschluss-Checkliste mit Ihren bexio-Daten durch und setzt für jeden Punkt einen Status: ok, prüfen oder nicht lesbar, jeweils mit dem Artikel aus OR oder MWSTG, auf dem der Punkt beruht. Offene Rechnungsentwürfe, alte Debitoren, fällige Kreditoren und erfasste, aber nicht verrechnete Stunden werden dabei direkt aus bexio gelesen. Buchungen nimmt Bilano nur vor, wenn Sie sie in der Vorschau bestätigen.
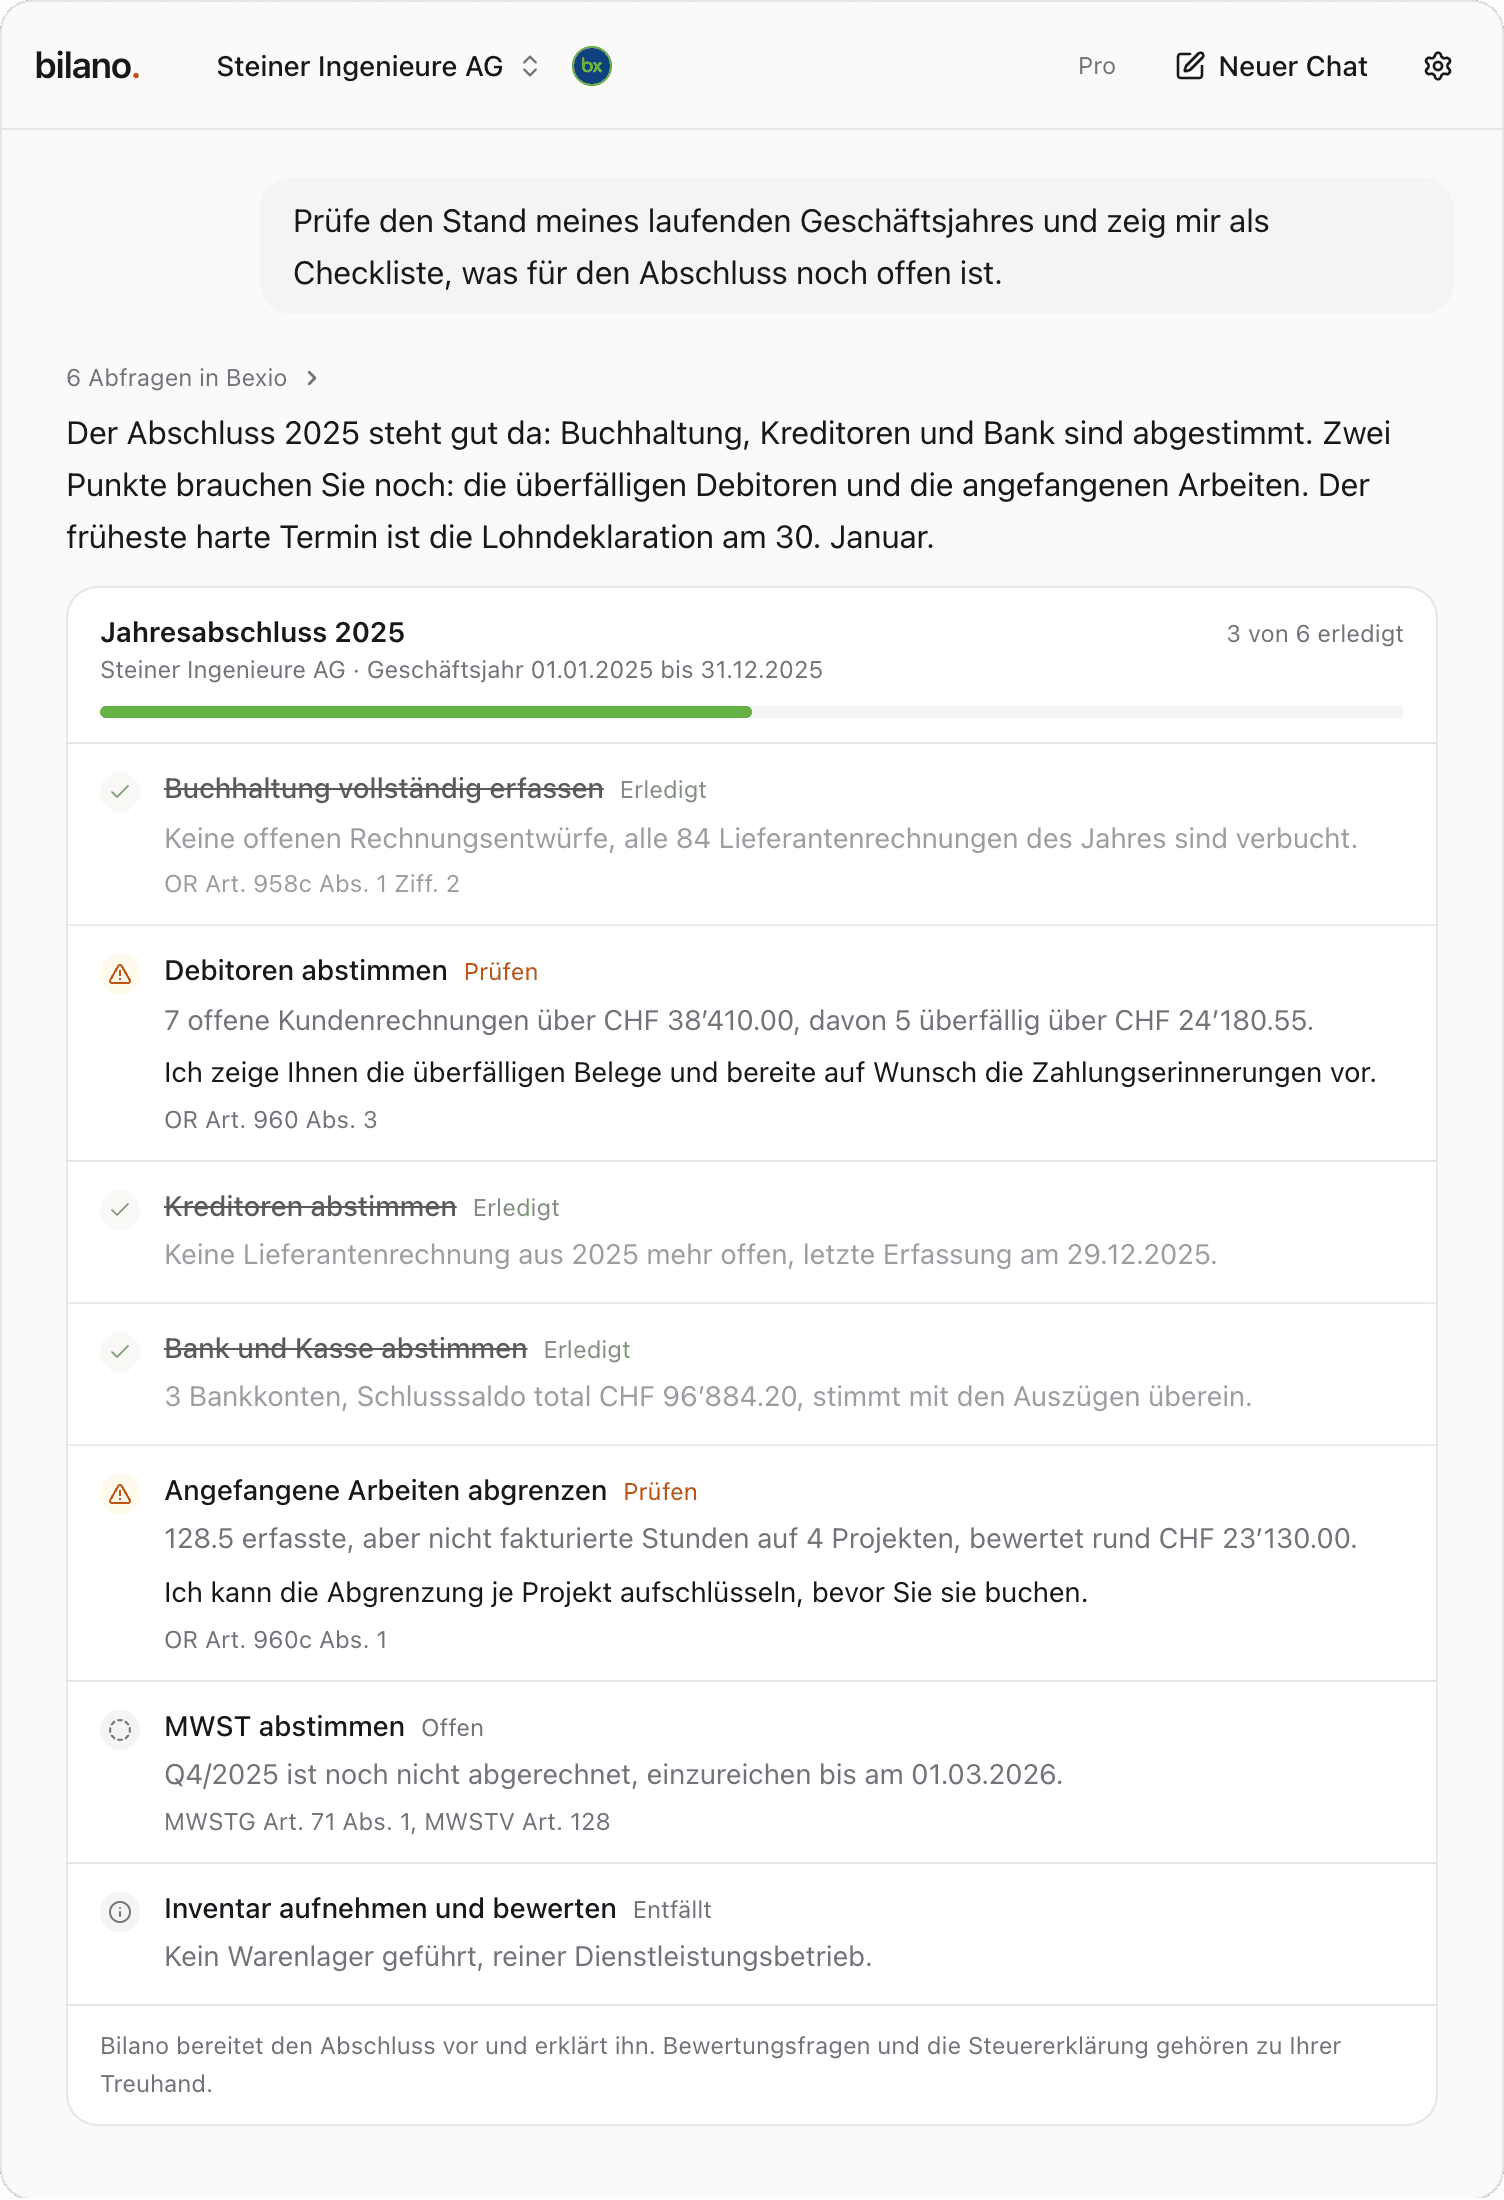
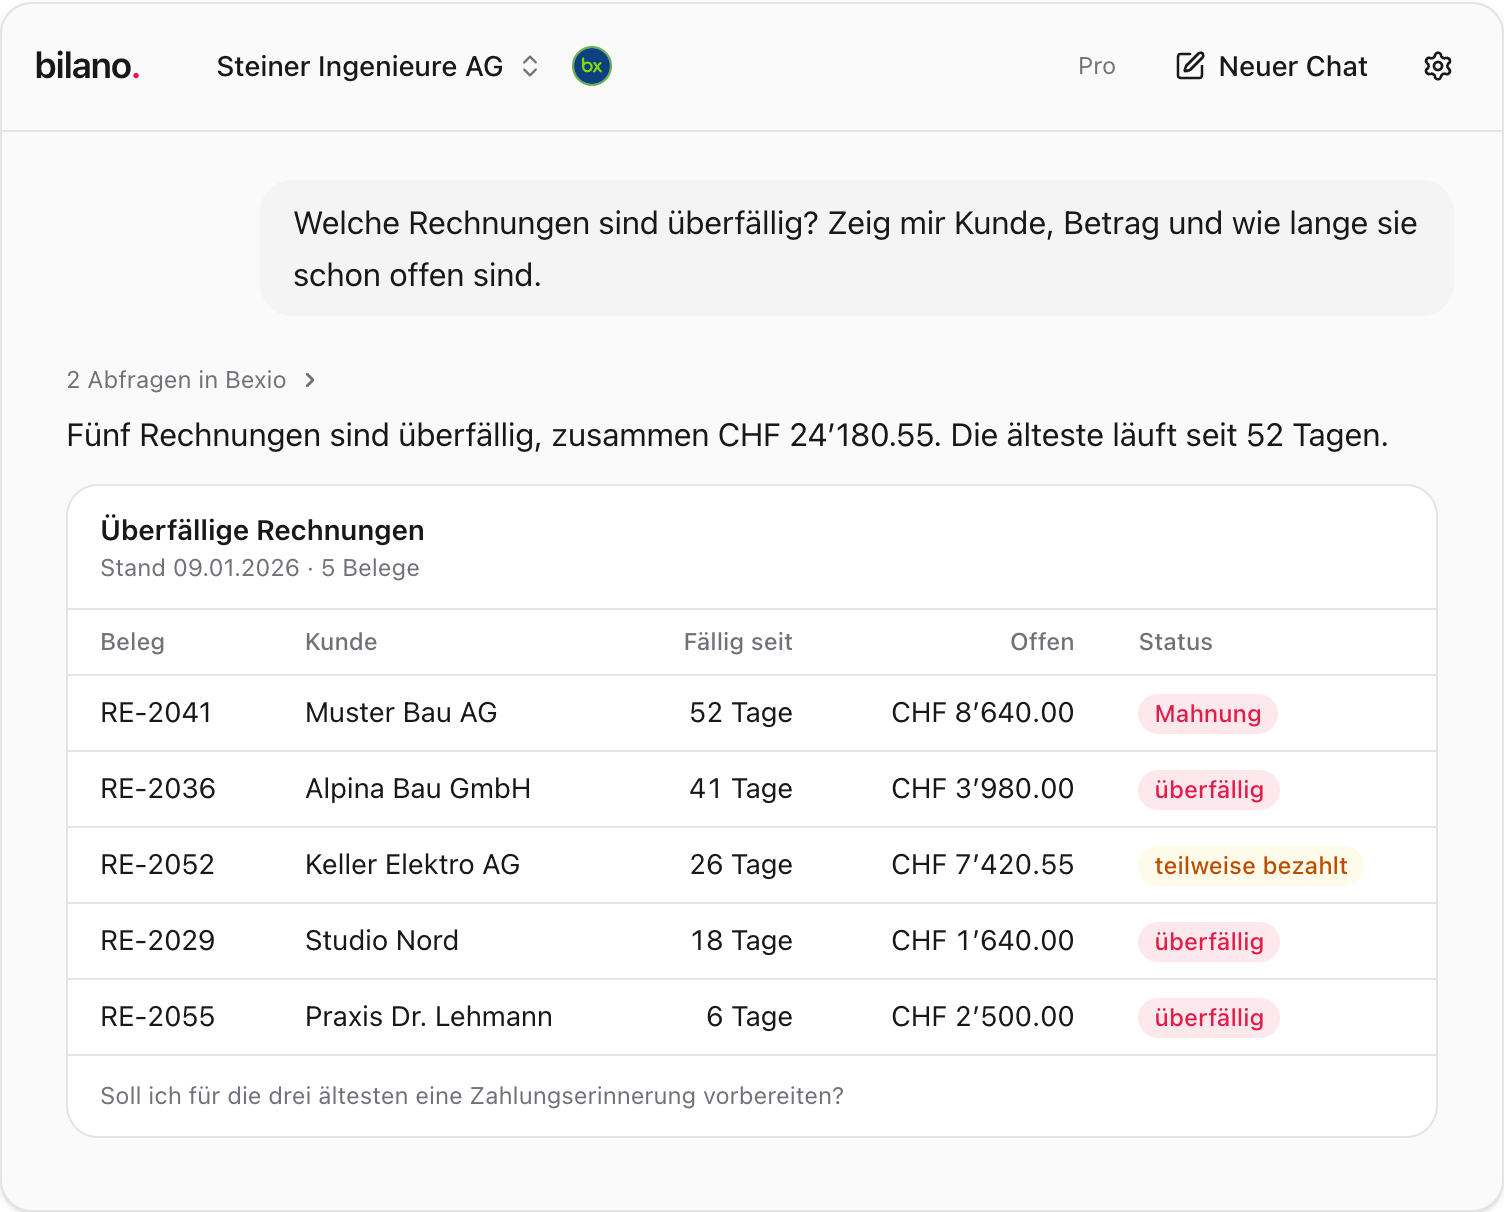
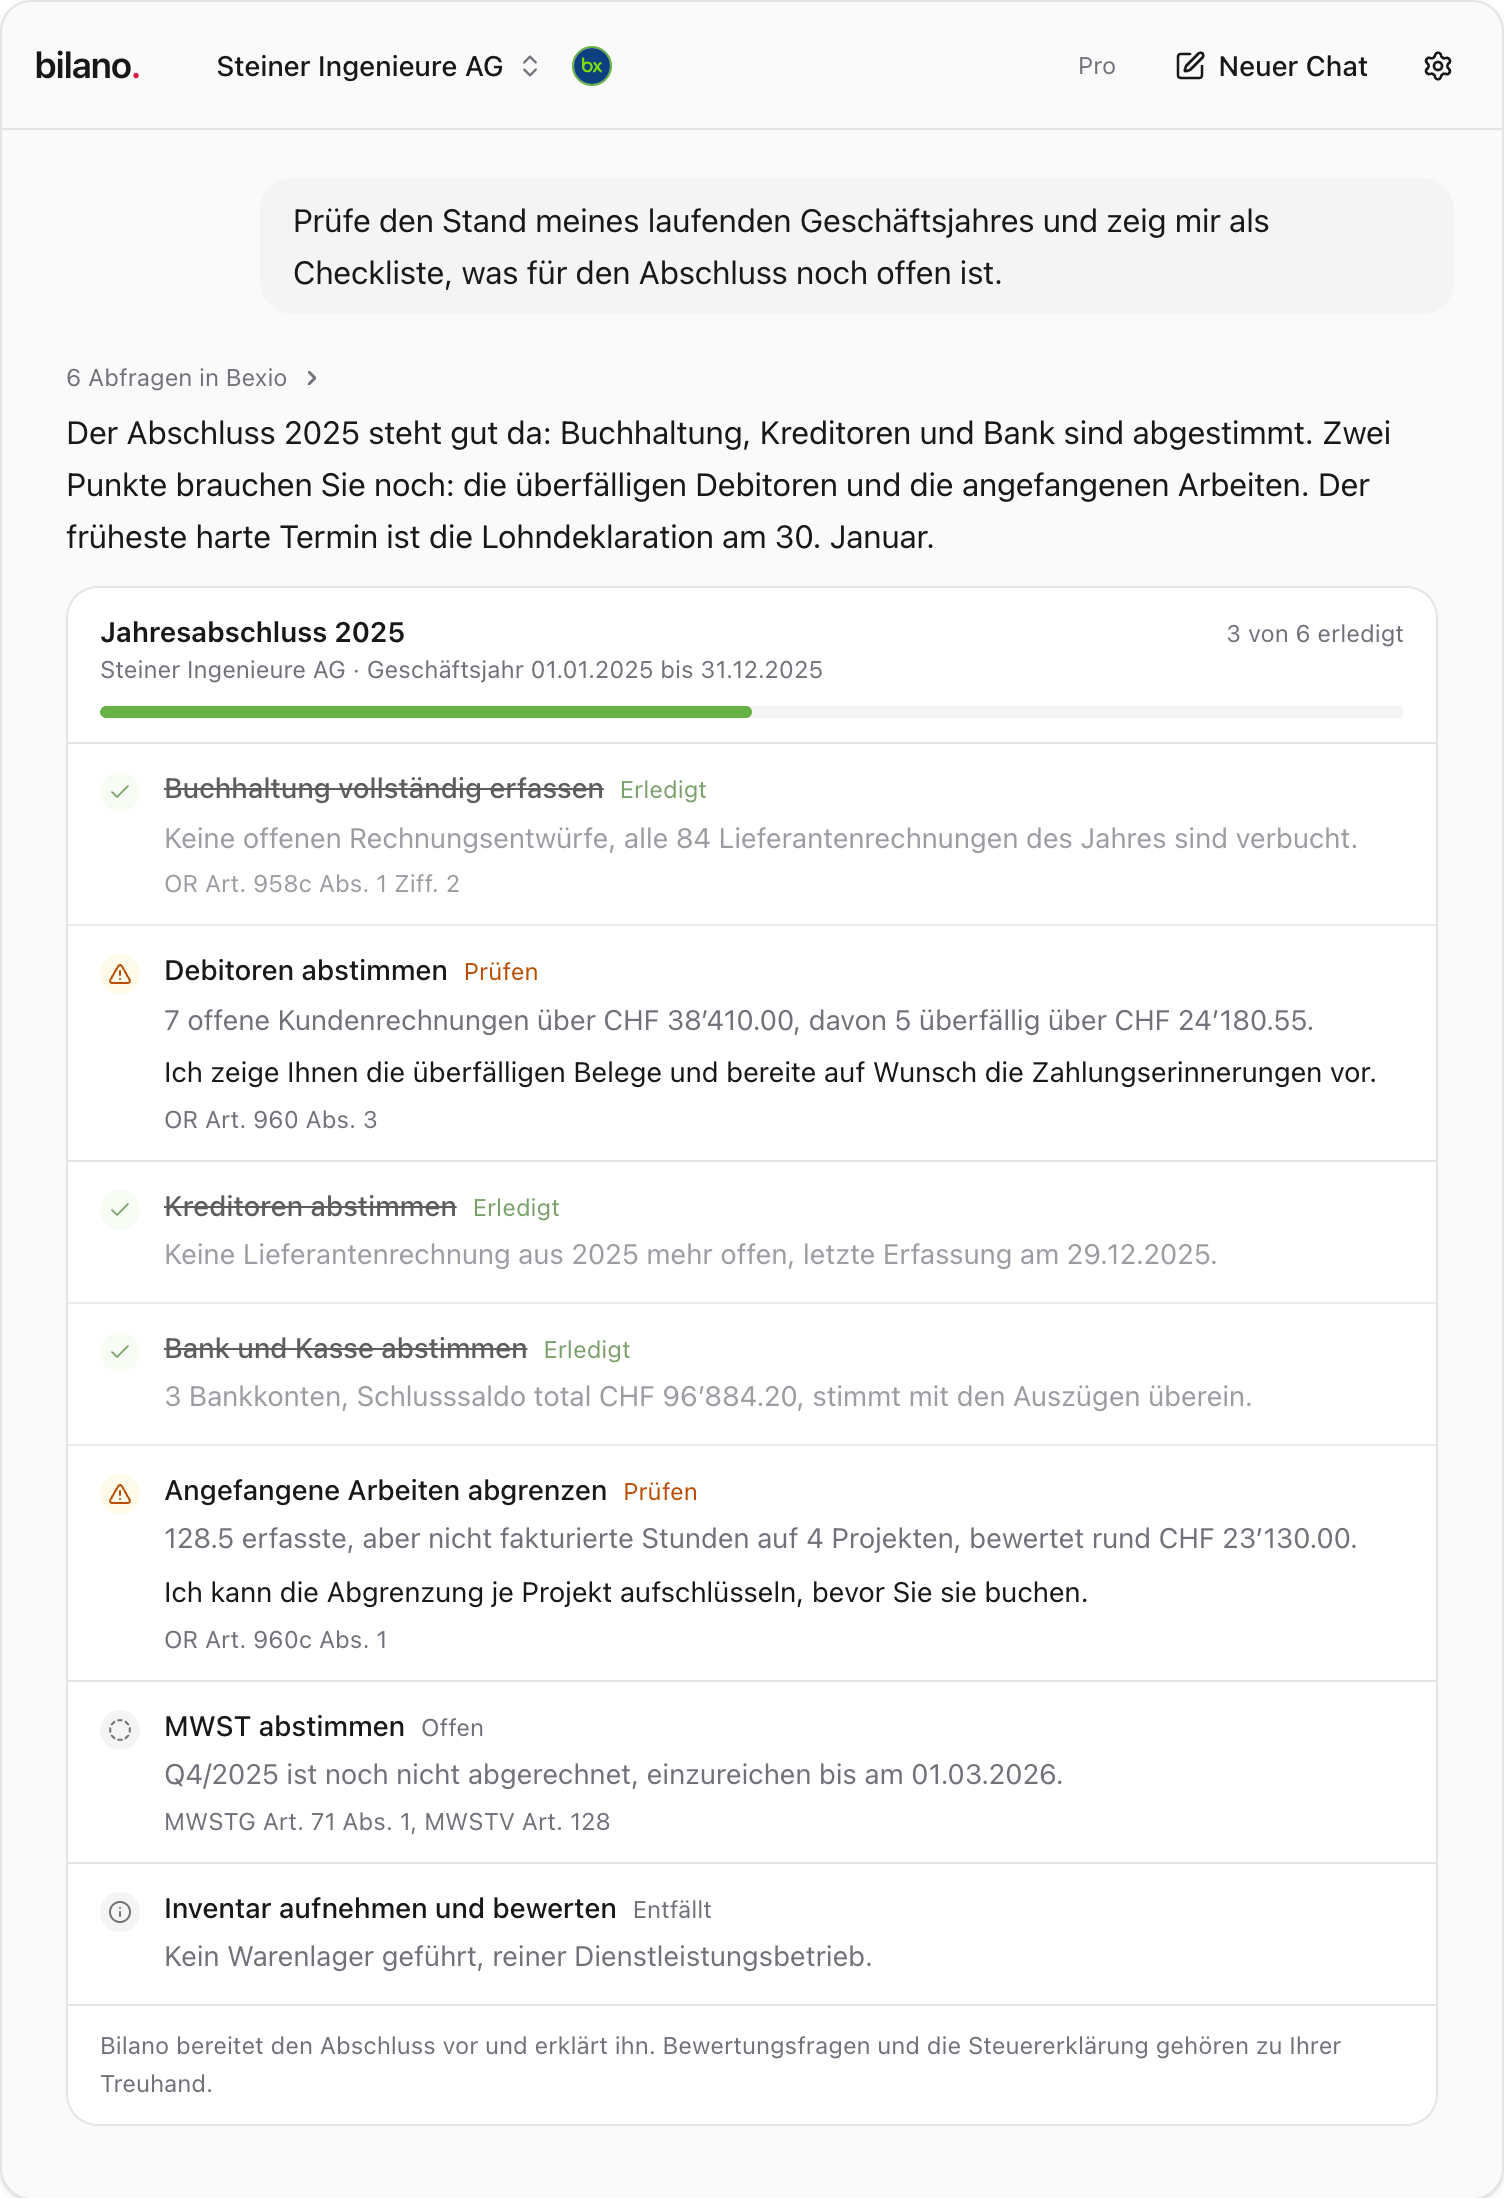
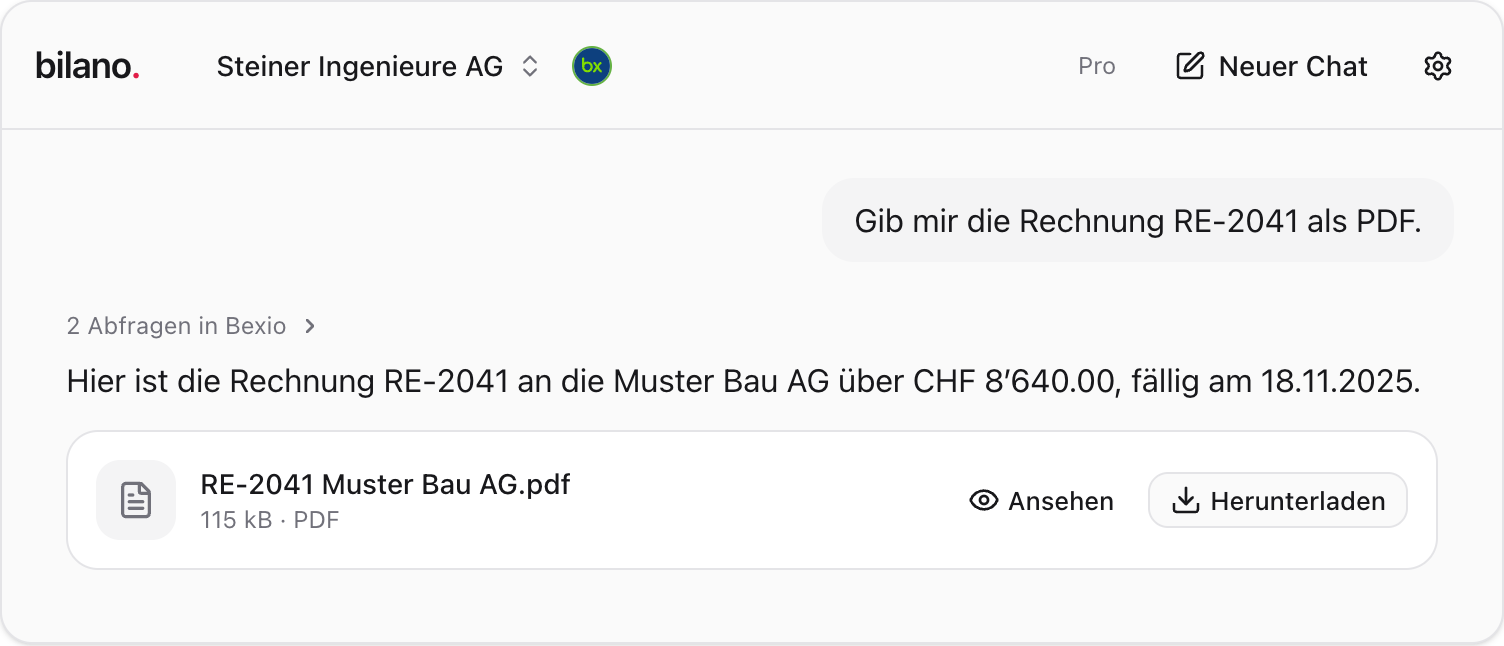
Was für den Abschluss noch fehlt, als Checkliste mit Fristen und Gesetzesartikeln.