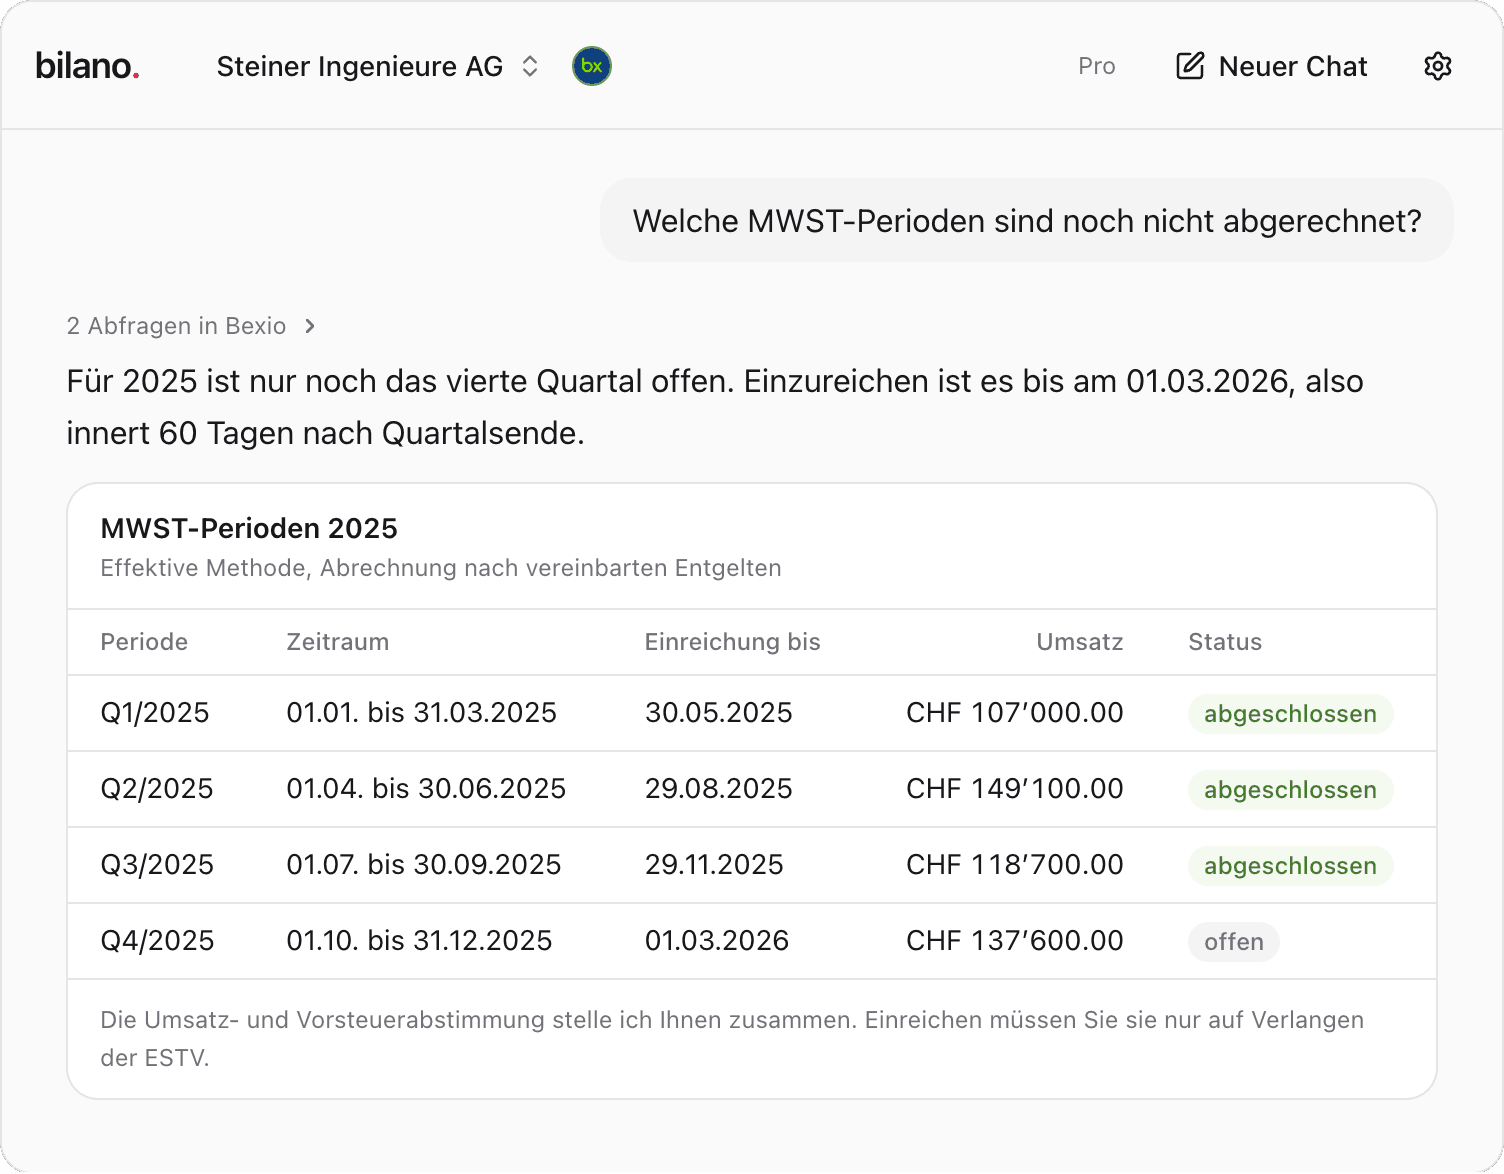
Die MWST-Abrechnung in der Schweiz ist für viele KMU die Aufgabe, die alle drei Monate liegen bleibt, bis die Frist drückt. Dabei ist das Prinzip einfach: Sie melden der Eidgenössischen Steuerverwaltung (ESTV), wie viel Umsatz Sie erzielt haben, wie viel Steuer darauf geschuldet ist und wie viel Vorsteuer Sie selbst bezahlt haben. Die Differenz überweisen Sie, oder Sie erhalten ein Guthaben zurück.
Diese Anleitung geht das Formular der effektiven Methode Ziffer für Ziffer durch, rechnet ein vollständiges Quartal durch und zeigt, wie Sie die Abrechnung im ePortal einreichen und später korrigieren. Für die Termine selbst gibt es einen eigenen Beitrag zu den MWST-Fristen.
Effektive Methode oder Saldosteuersatz
Bevor Sie die erste Zahl eintragen, muss klar sein, nach welcher Methode Ihr Unternehmen abrechnet. Das steht in Ihrer Registrierung bei der ESTV und lässt sich nicht von Quartal zu Quartal wechseln.
Effektive Methode
Die effektive Methode ist der Normalfall. Sie berechnen die Steuer auf Ihren Umsätzen zum jeweiligen Satz und ziehen die Vorsteuer ab, die Ihnen Lieferanten in Rechnung gestellt haben. Abgerechnet wird nach Art. 35 MWSTG vierteljährlich. Auf Antrag ist eine monatliche Abrechnung möglich, wenn regelmässig ein Vorsteuerüberschuss entsteht, und seit dem 1. Januar 2025 eine jährliche, wenn der Umsatz aus steuerbaren Leistungen CHF 5'005'000 nicht übersteigt.
Saldosteuersatzmethode
Kleinere Unternehmen können stattdessen nach Saldosteuersätzen abrechnen. Voraussetzung nach Art. 37 MWSTG ist, dass der Umsatz aus steuerbaren Leistungen CHF 5'024'000 pro Jahr nicht übersteigt und die nach dem Saldosteuersatz berechnete Steuer nicht mehr als CHF 108'000 beträgt. Sie multiplizieren den Umsatz einschliesslich Steuer mit dem bewilligten Branchensatz; einen Vorsteuerabzug gibt es nicht, er ist im Satz pauschal eingerechnet. Abgerechnet wird halbjährlich. Die Methode muss bei der ESTV beantragt werden und gilt mindestens eine Steuerperiode.
| Merkmal | Effektive Methode | Saldosteuersatz |
|---|---|---|
| Berechnung | Umsatzsteuer minus Vorsteuer | Bruttoumsatz mal Branchensatz |
| Vorsteuerabzug | Ja, Beleg für Beleg | Nein, pauschal im Satz enthalten |
| Abrechnungsperiode | Quartal (auf Antrag Monat oder Jahr) | Halbjahr |
| Geeignet für | Investitionen, Export, viel Vorleistung | Dienstleister mit wenig Vorsteuer |
| Wechsel | Zum Saldosteuersatz frühestens nach drei Jahren | Mindestens eine Steuerperiode beibehalten |
Die Ziffern des ESTV-Formulars
Das Formular der effektiven Methode ist in drei Teile gegliedert. Teil I ermittelt den steuerbaren Umsatz, Teil II die geschuldete Steuer, Teil III die abziehbare Vorsteuer. Die Ziffern sind die Nummern, unter denen die ESTV die Beträge erwartet; die meisten Buchhaltungsprogramme verwenden dieselben Nummern in ihren Steuercodes.
| Ziffer | Bezeichnung | Was hinein gehört |
|---|---|---|
| 200 | Total der vereinbarten bzw. vereinnahmten Entgelte | Gesamter Umsatz der Periode, weltweit, inklusive Exporte und Leistungen im Ausland |
| 220 | Von der Steuer befreite Leistungen | Exporte und andere befreite Leistungen (Art. 23 MWSTG) |
| 221 | Leistungen im Ausland | Leistungen, deren Ort im Ausland liegt |
| 225 | Übertragung im Meldeverfahren | Nur mit zusätzlichem Formular 764 |
| 230 | Von der Steuer ausgenommene Inlandleistungen | Zum Beispiel Mieten oder Heilbehandlungen, ohne Option |
| 235 | Entgeltsminderungen | Skonti, Rabatte, Debitorenverluste |
| 280 | Diverses | Zum Beispiel Wert des Bodens, Ankaufspreise bei Margenbesteuerung |
| 289 | Total Ziffern 220 bis 280 | Summe der Abzüge |
| 299 | Steuerbarer Gesamtumsatz | Ziffer 200 minus Ziffer 289 |
| 303 / 313 / 343 | Normalsatz 8,1 %, reduzierter Satz 2,6 %, Beherbergung 3,8 % | Steuerbarer Umsatz je Satz und die Steuer darauf |
| 383 | Bezugsteuer | Dienstleistungen von Anbietern im Ausland ohne Schweizer MWST-Nummer |
| 399 | Total geschuldete Steuer | Summe der Steuerbeträge |
| 400 | Vorsteuer auf Material- und Dienstleistungsaufwand | Vorsteuer auf Einkäufen für den Leistungsprozess |
| 405 | Vorsteuer auf Investitionen und übrigem Betriebsaufwand | Vorsteuer auf Anlagen, Miete, IT, Werbung |
| 410 bis 420 | Einlageentsteuerung, Vorsteuerkorrekturen und Vorsteuerkürzungen | Sonderfälle, etwa gemischte Verwendung oder Subventionen |
| 479 | Total Ziffern 400 bis 420 | Abziehbare Vorsteuer |
| 500 / 510 | Zu bezahlender Betrag / Guthaben | Ziffer 399 minus Ziffer 479 |
| 900 / 910 | Mittelflüsse, die nicht als Entgelte gelten | Subventionen, Spenden, Dividenden, Schadenersatz |
Für Leistungen bis 31. Dezember 2023 gelten noch die alten Sätze 7,7 %, 2,5 % und 3,7 % mit den Ziffern 302, 312, 342 und 382. Das ist relevant, wenn Sie heute eine Rechnung für eine Leistung aus 2023 erfassen: Massgebend ist der Zeitpunkt der Leistung, nicht das Rechnungsdatum.
Beispiel einer MWST-Abrechnung
Die fiktive Muster GmbH, ein Planungsbüro, rechnet effektiv und vierteljährlich ab. Im dritten Quartal 2026 hat sie für CHF 248'000 Leistungen erbracht, gerechnet ohne MWST. Darin enthalten sind CHF 18'000 für einen Auftrag an einen Kunden in Deutschland, der als Export von der Steuer befreit ist. Einem Kunden hat sie CHF 2'000 Skonto gewährt. CHF 8'000 des Umsatzes stammen aus dem Verkauf von Fachbüchern zum reduzierten Satz. Für eine Softwarelizenz eines US-Anbieters ohne Schweizer MWST-Nummer hat sie CHF 5'000 bezahlt.
| Ziffer | Berechnung | Betrag in CHF |
|---|---|---|
| 200 | Total Entgelte | 248'000.00 |
| 220 | Export Deutschland | 18'000.00 |
| 235 | Skonto | 2'000.00 |
| 289 | 220 + 235 | 20'000.00 |
| 299 | 200 minus 289 | 228'000.00 |
| 303 | 8,1 % auf CHF 220'000 | 17'820.00 |
| 313 | 2,6 % auf CHF 8'000 | 208.00 |
| 383 | Bezugsteuer 8,1 % auf CHF 5'000 | 405.00 |
| 399 | Total geschuldete Steuer | 18'433.00 |
| 400 | Vorsteuer auf Fremdleistungen und Material | 6'150.00 |
| 405 | Vorsteuer auf Miete, IT, Investitionen, inkl. Bezugsteuer CHF 405 | 2'785.00 |
| 479 | Total Vorsteuer | 8'935.00 |
| 500 | Zahllast: 399 minus 479 | 9'498.00 |
Drei Punkte aus dem Beispiel verdienen Aufmerksamkeit. Erstens steht der Export in Ziffer 200 und wird über Ziffer 220 wieder abgezogen; er verschwindet also nicht einfach aus dem Formular. Zweitens muss die Summe der Umsätze in den Ziffern 303 und 313 genau dem Betrag in Ziffer 299 entsprechen, hier CHF 228'000. Drittens wird die Bezugsteuer in Ziffer 383 geschuldet und, soweit die Leistung für steuerbare Zwecke verwendet wird, in Ziffer 405 wieder als Vorsteuer abgezogen. Bei voller Vorsteuerberechtigung ist sie damit kostenneutral, muss aber trotzdem deklariert werden.
Einreichen im ePortal der ESTV
Die Abrechnung nach der effektiven Methode reichen Sie elektronisch im ePortal der ESTV ein. Für die Saldo- und Pauschalsteuersatzmethode wird die Portalpflicht nach Angaben der ESTV erst auf den 1. Januar 2027 eingeführt. Den Service «MWST-Abrechnung easy» hat die ESTV im Mai 2026 eingestellt; seither läuft die Abrechnung ausschliesslich über «MWST-Abrechnung pro».
- Im ePortal anmelden. Ab dem 31. Oktober 2026 erfolgen Registrierung und Anmeldung über das Behörden-Login AGOV.
- Den Service «MWST-Abrechnung pro» öffnen und die offene Periode wählen.
- Die Beträge aus Ihrer Vorbereitung Ziffer für Ziffer übertragen, beginnend mit Ziffer 200.
- Die vom Portal berechneten Totale (289, 299, 399, 479, 500) mit Ihrer eigenen Rechnung vergleichen.
- Absenden und die Quittung als PDF zu den Unterlagen der Periode legen.
- Die Zahllast mit der Referenz der ESTV überweisen, spätestens am letzten Tag der 60-Tage-Frist.
Die Zahlung ist eine eigene Pflicht: Nach Art. 86 MWSTG ist die Steuer innert 60 Tagen nach Ende der Periode zu begleichen. Wer zu spät zahlt, schuldet ohne Mahnung Verzugszins, 2026 und 2027 zu 4,0 %.
Fehler korrigieren nach Art. 72 MWSTG
Eine eingereichte Abrechnung ist nicht in Stein gemeisselt, aber Korrekturen haben eine Frist. Stellen Sie im Rahmen des Jahresabschlusses Mängel fest, müssen Sie diese nach Art. 72 MWSTG spätestens in der Abrechnung über jene Periode korrigieren, in die der 180. Tag nach Ende des Geschäftsjahres fällt. Bei einem Geschäftsjahr, das dem Kalenderjahr entspricht, ist das der 29. Juni; die Korrektur gehört also spätestens in die Abrechnung des zweiten Quartals, die bis 31. August einzureichen ist.
Fehler in früheren Steuerperioden müssen Sie ebenfalls nachträglich korrigieren, solange die Steuerforderung dieser Perioden nicht rechtskräftig oder verjährt ist. Die Korrektur erfolgt in der Form, die die ESTV vorschreibt, im ePortal als Korrekturabrechnung für die betroffene Steuerperiode. Dort deklarieren Sie nur die Differenzen zu den bereits eingereichten Abrechnungen, nicht die ganze Periode neu.
Häufige Fehler in der MWST-Abrechnung
- Exporte nur in Ziffer 220 statt zusätzlich in Ziffer 200 deklariert, oder umgekehrt nicht abgezogen.
- Bezugsteuer auf Software, Werbung oder Beratung aus dem Ausland vergessen. Typische Fälle sind Cloud-Abos und Online-Werbung.
- Vorsteuer aus Belegen abgezogen, die nicht auf das Unternehmen lauten oder keine MWST-Nummer des Lieferanten tragen.
- Alter Satz von 7,7 % auf Rechnungen für Leistungen ab 2024 oder neuer Satz auf Leistungen aus 2023.
- Skonti und Debitorenverluste nicht in Ziffer 235 erfasst, sodass zu viel Steuer abgerechnet wird.
- Vorsteuer auf privat genutzte Fahrzeuge oder Räume voll abgezogen, ohne Korrektur in Ziffer 415.
- Abrechnung eingereicht, aber Zahlung vergessen, oder umgekehrt.
- Perioden nicht in der richtigen Reihenfolge abgeschlossen, sodass ein Beleg in der falschen Periode landet.
Wie Bilano die Abrechnung vorbereitet
Wenn Ihre Buchhaltung in bexio liegt, erstellt Bilano aus den gebuchten Zahlen einen Entwurf der MWST-Abrechnung nach der effektiven Methode, gegliedert nach den Ziffern des ESTV-Formulars: 200 bis 299, 303, 313, 343 und 383 sowie 400 bis 420, 479 und 500 oder 510. Jede Zahl ist mit ihrer Herkunft versehen, dazu kommt eine Kontrolle gegen die MWST-Konten und eine Liste der Positionen, die sich nicht automatisch zuordnen liessen. Eingereicht wird nicht von Bilano: Sie übertragen den geprüften Entwurf selbst ins ePortal.
Die Saldosteuersatzmethode unterstützt Bilano nicht. Statt eine Näherung zu rechnen, sagt Bilano in diesem Fall, dass es keinen Entwurf erstellt.