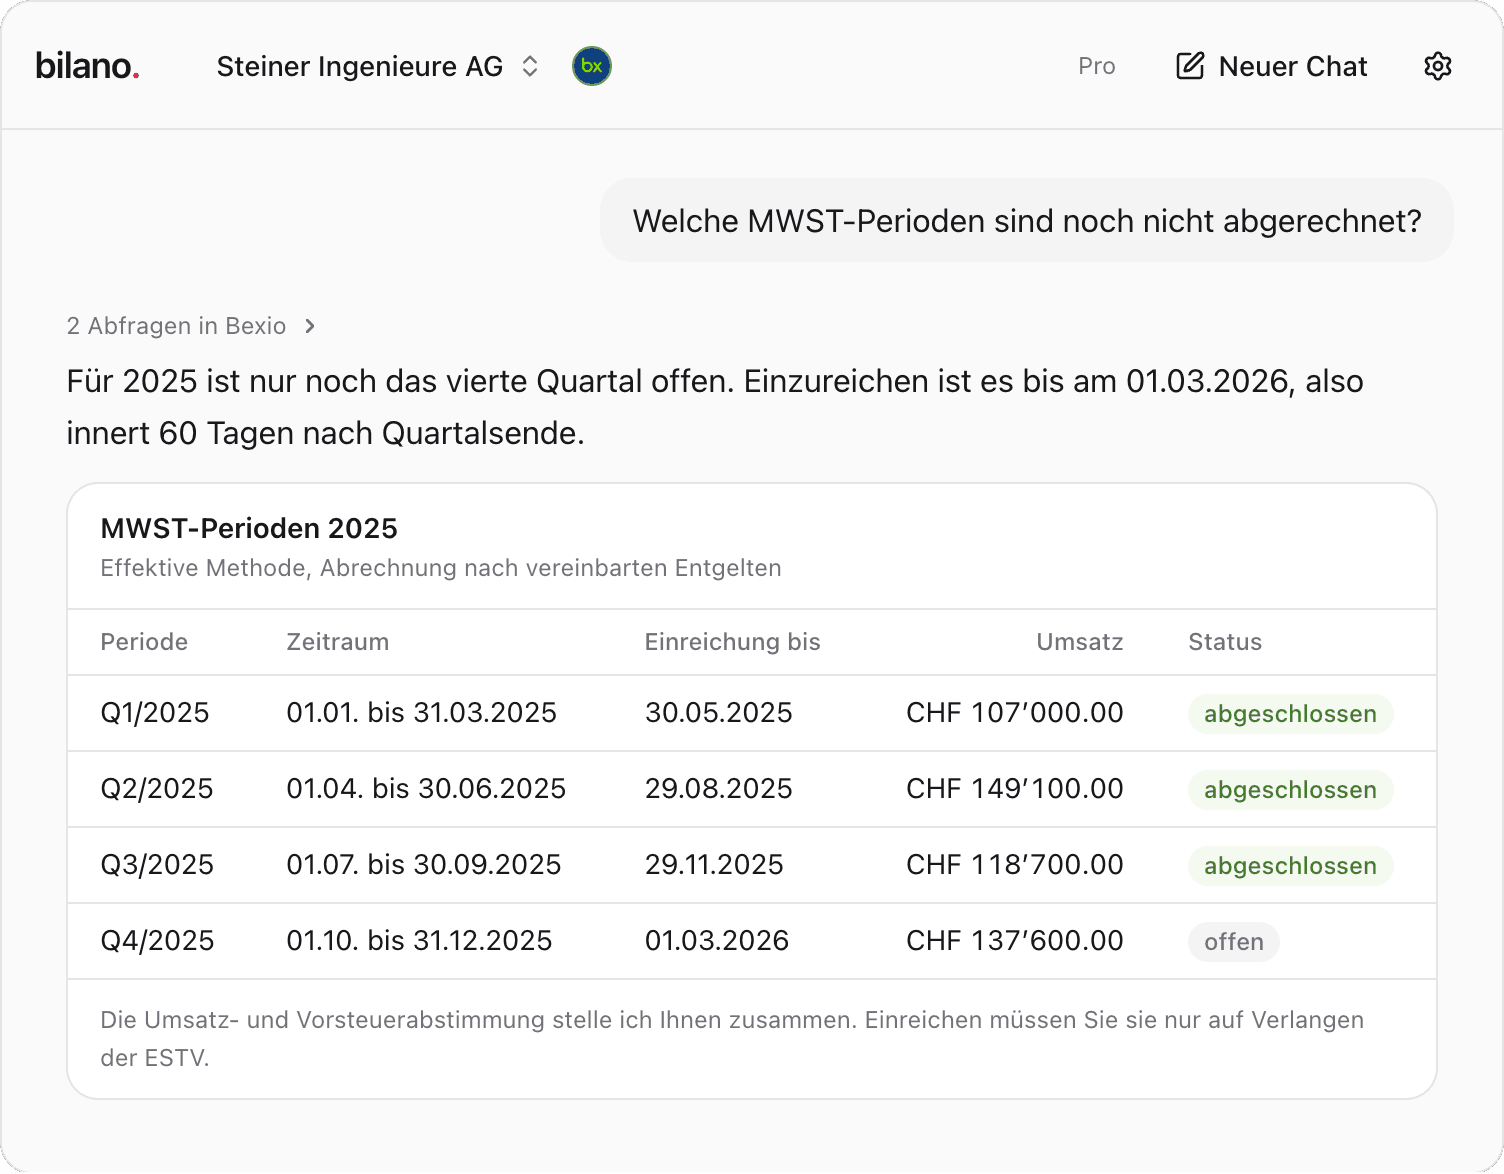
Die MWST-Fristen in der Schweiz sind übersichtlich, werden aber trotzdem regelmässig verpasst, meist weil der Termin mitten in die Ferien oder den Jahresabschluss fällt. Wer die Daten einmal im Kalender hat, plant die Abrechnung entspannt. Dieser Beitrag listet alle Termine für 2026 und 2027 auf, erklärt die Fristverlängerung und rechnet vor, was eine Verspätung kostet.
Wie die Abrechnung selbst Ziffer für Ziffer funktioniert, zeigt unsere Anleitung zur MWST-Abrechnung mit Beispiel.
Die 60-Tage-Regel
Nach Art. 71 MWSTG hat die steuerpflichtige Person innert 60 Tagen nach Ablauf der Abrechnungsperiode unaufgefordert und in der vorgeschriebenen Form abzurechnen. Endet die Steuerpflicht, läuft die Frist ab diesem Zeitpunkt. Die Zahlung hat eine eigene Rechtsgrundlage mit derselben Dauer: Art. 86 MWSTG verlangt, dass die Steuerforderung innert 60 Tagen nach Ablauf der Periode beglichen wird.
- 60 Tage
- für Abrechnung und Zahlung nach Ende der Periode
- Quartal
- Abrechnungsperiode der effektiven Methode
- Semester
- Abrechnungsperiode mit Saldosteuersatz
Welche Periode für Sie gilt, hängt von der Methode ab. Nach Art. 35 MWSTG rechnen Unternehmen mit der effektiven Methode vierteljährlich ab, mit dem Saldosteuersatz halbjährlich. Auf Antrag ist eine monatliche Abrechnung bei regelmässigem Vorsteuerüberschuss möglich und seit 2025 eine jährliche Abrechnung bei einem steuerbaren Umsatz bis CHF 5'005'000. Wer jährlich abrechnet, bezahlt unter dem Jahr Raten, die die ESTV in der Regel anhand der Steuerforderung der letzten Steuerperiode festsetzt.
MWST-Fristen 2026 und 2027 im Kalender
Die ESTV nennt für Quartalsabrechner die Stichtage 31. Mai, 31. August, 30. November sowie 28. beziehungsweise 29. Februar. Daraus ergibt sich dieser Kalender. Er gilt für Abrechnung und Zahlung gleichermassen.
| Periode | Zeitraum | Abrechnung und Zahlung bis | Wochentag |
|---|---|---|---|
| 4. Quartal 2025 | 1.10. bis 31.12.2025 | 28. Februar 2026 | Samstag |
| 1. Quartal 2026 | 1.1. bis 31.3.2026 | 31. Mai 2026 | Sonntag |
| 2. Quartal 2026 | 1.4. bis 30.6.2026 | 31. August 2026 | Montag |
| 3. Quartal 2026 | 1.7. bis 30.9.2026 | 30. November 2026 | Montag |
| 4. Quartal 2026 | 1.10. bis 31.12.2026 | 28. Februar 2027 | Sonntag |
| 1. Quartal 2027 | 1.1. bis 31.3.2027 | 31. Mai 2027 | Montag |
| 2. Quartal 2027 | 1.4. bis 30.6.2027 | 31. August 2027 | Dienstag |
| 3. Quartal 2027 | 1.7. bis 30.9.2027 | 30. November 2027 | Dienstag |
| 4. Quartal 2027 | 1.10. bis 31.12.2027 | 29. Februar 2028 | Dienstag |
| Andere Perioden | Abrechnung und Zahlung bis |
|---|---|
| 1. Semester 2026 oder 2027 (Saldosteuersatz) | 31. August 2026 bzw. 31. August 2027 |
| 2. Semester 2026 (Saldosteuersatz) | 28. Februar 2027 |
| 2. Semester 2027 (Saldosteuersatz) | 29. Februar 2028 |
| Monatsabrechnung | Ende des zweiten Folgemonats, zum Beispiel Januar 2027 bis 31. März 2027 |
| Jahresabrechnung 2026 | 28. Februar 2027, die Raten unter dem Jahr nach Festsetzung der ESTV |
Weitere Fristen rund um die MWST
| Frist | Dauer | Grundlage |
|---|---|---|
| Anmeldung bei Beginn der Steuerpflicht | 30 Tage nach Beginn | Art. 66 Abs. 1 MWSTG |
| Abmeldung bei Ende der Tätigkeit | 30 Tage nach Ende, spätestens mit Abschluss der Liquidation | Art. 66 Abs. 2 MWSTG |
| Letzte Abrechnung nach Ende der Steuerpflicht | 60 Tage ab Ende der Steuerpflicht | Art. 71 Abs. 2 MWSTG |
| Korrektur aus dem Jahresabschluss 2025 | Mit der Abrechnung 2. Quartal 2026, bis 31. August 2026 | Art. 72 Abs. 1 MWSTG |
| Korrektur aus dem Jahresabschluss 2026 | Mit der Abrechnung 2. Quartal 2027, bis 31. August 2027 | Art. 72 Abs. 1 MWSTG |
| Festsetzungsverjährung | Fünf Jahre nach Ende der Steuerperiode, absolut zehn Jahre | Art. 42 MWSTG |
Die Korrekturfrist nach Art. 72 MWSTG richtet sich nach dem 180. Tag nach Ende des Geschäftsjahres. Bei einem Kalenderjahr ist das der 29. Juni, der Tag liegt also im zweiten Quartal. Fehler, die Sie beim Abschluss 2026 entdecken, gehören deshalb spätestens in die Abrechnung des zweiten Quartals 2027. Danach bleibt die Pflicht bestehen, erkannte Fehler zu korrigieren, solange die Steuerperiode nicht rechtskräftig oder verjährt ist.
MWST-Fristverlängerung
Die Frist zur Einreichung der Abrechnung lässt sich verlängern. Nach einer Mitteilung der ESTV vom September 2025 geschieht das rasch und kostenlos online im ePortal im Service «MWST abrechnen». Der elektronische Weg ist dafür zwingend: Gesuche, die auf anderem Weg eingehen, kann die ESTV nicht bewilligen. Stellen Sie das Gesuch vor Ablauf der Frist, nicht am Tag danach.
Von der Einreichefrist zu unterscheiden ist die Zahlungsfrist. Sie steht direkt im Gesetz. Eine Erstreckung der Zahlungsfrist oder Ratenzahlungen sieht Art. 90 MWSTG nur vor, wenn die fristgerechte Zahlung für Sie mit einer erheblichen Härte verbunden wäre; die ESTV kann dafür eine Sicherheit verlangen, und das Gesuch hemmt die Vollstreckung nicht.
Verzugszins: was eine Verspätung kostet
Art. 87 MWSTG ist knapp formuliert: Bei verspäteter Zahlung wird ohne Mahnung ein Verzugszins geschuldet. Es braucht also weder eine Erinnerung der ESTV noch ein Verschulden. Seit 2025 gilt das ausdrücklich auch für die Raten der jährlichen Abrechnung, wenn sie zu spät oder unvollständig bezahlt werden.
Den Satz legt das Eidgenössische Finanzdepartement jährlich fest. Ab 2026 beträgt er 4,0 % nach 4,5 % im Jahr 2025. Am 22. September 2026 hat der Bund mitgeteilt, dass der Verzugszins auch 2027 bei 4,00 % bleibt.
Ein Beispiel: Eine Zahllast von CHF 9'498 wird 30 Tage zu spät bezahlt. Der Verzugszins beträgt rund CHF 31 (CHF 9'498 mal 4 % mal 30/365). Das ist wenig, verglichen mit den anderen Folgen: Erbringen Sie keine oder eine offensichtlich ungenügende Zahlung, setzt die ESTV den provisorisch geschuldeten Betrag nach vorgängiger Mahnung in Betreibung. Liegt gar keine Abrechnung vor, bestimmt sie diesen Betrag nach pflichtgemässem Ermessen. Eine solche Schätzung fällt selten zu Ihren Gunsten aus.
Und wenn die ESTV Ihnen etwas schuldet?
Die Regel gilt auch in die andere Richtung. Ergibt die Abrechnung ein Guthaben, etwa nach einer grossen Investition oder bei viel Export, zahlt die ESTV den Überschuss aus. Erfolgt die Auszahlung später als 60 Tage nach Eingang der Abrechnung, erhalten Sie ab dem 61. Tag einen Vergütungszins (Art. 88 Abs. 4 MWSTG), 2026 und 2027 ebenfalls zu 4,0 %. Wer regelmässig Guthaben hat, kann auf Antrag monatlich abrechnen und kommt so schneller zu seinem Geld.
Die Abstimmung vom 29. November 2026
Am 29. November 2026 stimmt die Schweiz über den Bundesbeschluss über die Zusatzfinanzierung der AHV durch eine Erhöhung der Mehrwertsteuer ab. Mit dem Geld soll ein Teil der 13. AHV-Rente finanziert werden. Nach Angaben des Bundesamts für Sozialversicherungen sieht die Vorlage Folgendes vor:
| Satz | Heute | Bei Annahme |
|---|---|---|
| Normalsatz | 8,1 % | 8,5 % |
| Sondersatz Beherbergung | 3,8 % | 4,0 % |
| Reduzierter Satz | 2,6 % | 2,6 %, unverändert |
| Inkrafttreten | frühestens Anfang 2028 |
Für die Fristen und Abrechnungen der Jahre 2026 und 2027 ändert die Abstimmung nichts: Bis zu einem allfälligen Inkrafttreten gelten die heutigen Sätze und Ziffern. Wie die Übergangsbestimmungen und ein angepasstes Formular aussehen würden, legt der Bund erst nach einer Annahme fest. Zur Orientierung hilft die letzte Satzänderung per 1. Januar 2024: Damals erhielten die neuen Sätze eigene Ziffern (303, 313, 343, 383), und massgebend für den Satz war der Zeitpunkt der Leistung, nicht das Rechnungsdatum.
- Langfristige Verträge und Abonnements, die über den 1. Januar 2028 hinaus laufen, auf eine Steuerklausel prüfen.
- Preislisten und Offertvorlagen so aufbauen, dass der MWST-Satz an einer Stelle geändert werden kann.
- Den offiziellen Abstimmungsentscheid abwarten, bevor Sie Kunden über neue Preise informieren.
Fristen nicht mehr verpassen
- Alle Termine des Jahres als Serientermin im Kalender eintragen, mit einer Erinnerung drei Wochen vorher.
- Belege der Periode spätestens zwei Wochen nach Quartalsende vollständig erfassen.
- MWST-Konten mit der Abrechnung abstimmen, bevor Sie einreichen.
- Die Zahllast im Liquiditätsplan einplanen: Sie fällt 60 Tage nach Quartalsende an.
- Korrekturen aus dem Jahresabschluss bis zur Abrechnung des zweiten Quartals erledigen (Art. 72 MWSTG).
Wer mit bexio arbeitet, kann die offenen MWST-Perioden und ihre Fristen in Bilano abfragen und sich den Entwurf der Abrechnung nach ESTV-Ziffern vorbereiten lassen. Die 13-Wochen-Liquiditätsplanung rechnet die MWST offener Perioden automatisch 60 Tage nach Periodenende als Abfluss ein. Einreichen und bezahlen erledigen Sie selbst.