Viele KMU verzichten auf den Verzugszins, weil sie die Berechnung für umständlich halten oder nicht sicher sind, ab welchem Tag er läuft. Dabei ist der Verzugszins in der Schweiz klar geregelt und mit einer Zeile gerechnet. Dieser Ratgeber zeigt, wann Ihr Kunde in Verzug ist, wie Sie den Verzugszins berechnen, was bei Teilzahlungen gilt und wie Sie den Zins in einer Betreibung geltend machen.
- 5 %
- Gesetzlicher Verzugszins pro Jahr nach Art. 104 Abs. 1 OR
- CHF 88.87
- Verzugszins im Beispiel: CHF 8'650.00 während 75 Tagen
- CHF 1.37
- Verzugszins pro Tag auf CHF 10'000, gerechnet mit 365 Tagen
Wann ist Ihr Kunde in Verzug?
Verzugszins schuldet nur, wer in Verzug ist. Fälligkeit allein genügt nicht. Art. 102 OR unterscheidet zwei Wege: Ist eine Forderung fällig, setzt erst die Mahnung des Gläubigers den Schuldner in Verzug (Abs. 1). Wurde dagegen ein bestimmter Verfalltag verabredet, kommt der Schuldner schon mit Ablauf dieses Tages in Verzug (Abs. 2).
| Formulierung auf der Rechnung | Fälligkeit | Verzug ab |
|---|---|---|
| Keine Zahlungsfrist vereinbart | Sofort (Art. 75 OR) | Ab Ihrer Mahnung |
| «Zahlbar bis 1. Oktober 2026» | 1. Oktober 2026 | Mit Ablauf des 1. Oktober, ohne Mahnung |
| «Zahlbar innert 30 Tagen» | Nach 30 Tagen | Nicht einheitlich beurteilt; sicher ab Ihrer Mahnung |
Die Folgerung für die Praxis: Schreiben Sie ein konkretes Datum auf jede Rechnung. Dann steht der Verzugsbeginn fest, und Sie müssen nicht erst mahnen, damit der Zins läuft. Fällt der Verfalltag auf einen Sonntag oder einen am Erfüllungsort anerkannten Feiertag, gilt nach Art. 78 OR der nächstfolgende Werktag. Welche Angaben sonst auf eine korrekte Rechnung gehören, zeigt der Leitfaden zu den Pflichtangaben einer Rechnung.
1. September 2026
Rechnung
Rechnung über CHF 8'650.00 mit «zahlbar bis 1. Oktober 2026».
1. Oktober 2026
Verfalltag
Letzter Tag der vereinbarten Frist. Der Kunde ist noch nicht in Verzug.
2. Oktober 2026
Verzug
Ab diesem Tag läuft der Verzugszins von 5 %, ohne dass Sie mahnen müssen.
15. Dezember 2026
Zahlung
Der Kunde zahlt. Der Verzug hat 75 Tage gedauert.
Verzugszins 5 Prozent: was das Gesetz sagt
Nach Art. 104 Abs. 1 OR hat ein Schuldner, der mit einer Geldschuld in Verzug ist, Verzugszinse zu fünf vom Hundert für das Jahr zu bezahlen, selbst wenn die vertraglichen Zinsen weniger betragen. Drei Ergänzungen stehen im selben Artikel und im nächsten:
- Höherer Zins nur mit Vertrag: Wurde ein Zins über 5 % vereinbart, kann er auch während des Verzugs verlangt werden (Art. 104 Abs. 2 OR). Ohne Vereinbarung bleibt es bei 5 %.
- Unter Kaufleuten: Liegt der übliche Bankdiskonto am Zahlungsort über 5 %, darf für diese Zeit der höhere Satz verlangt werden (Art. 104 Abs. 3 OR).
- Kein Zinseszins: Von Verzugszinsen dürfen keine Verzugszinsen berechnet werden (Art. 105 Abs. 3 OR).
Ist Ihnen durch den Verzug ein grösserer Schaden entstanden, als der Zins abdeckt, können Sie nach Art. 106 OR auch diesen verlangen, sofern der Schuldner nicht beweist, dass ihn kein Verschulden trifft. Den Schaden müssen Sie belegen. Für die meisten Rechnungen bleibt es deshalb beim Zins.
Verzugszins berechnen: Formel und Beispiel
Die Formel lautet: Verzugszins = offener Betrag × 5 % × Verzugstage ÷ 365. Für das Beispiel aus der Zeitachse oben: Die Rechnung über CHF 8'650.00 war ab dem 2. Oktober in Verzug, bezahlt wurde am 15. Dezember 2026, also nach 75 Tagen. Der Verzugszins beträgt CHF 8'650.00 × 0.05 × 75 ÷ 365 = CHF 88.87.
Das OR legt nicht fest, ob mit 365 oder mit 360 Tagen pro Jahr gerechnet wird. Neben der kalendergenauen Zählung ist die kaufmännische Zählung mit 360 Tagen verbreitet. Der Unterschied ist klein, aber wählen Sie eine Methode und bleiben Sie dabei, damit Ihre Mahnungen nachvollziehbar sind:
| Methode | Rechnung | Verzugszins |
|---|---|---|
| 365 Tage | CHF 8'650.00 × 0.05 × 75 ÷ 365 | CHF 88.87 |
| 360 Tage | CHF 8'650.00 × 0.05 × 75 ÷ 360 | CHF 90.10 |
- 30 Tage
CHF 41.10
- 60 Tage
CHF 82.19
- 90 Tage
CHF 123.29
- 180 Tage
CHF 246.58
- 365 Tage
CHF 500.00
Rechenbeispiel. Der Zins wächst linear, weil kein Zinseszins anfällt.
Was bei Teilzahlungen gilt
Zahlt der Kunde nur einen Teil, kann er diesen nach Art. 85 Abs. 1 OR nur insoweit auf das Kapital anrechnen, als er nicht mit Zinsen oder Kosten im Rückstand ist. Die Zahlung deckt also zuerst den aufgelaufenen Verzugszins. Ein Beispiel: Im Fall oben zahlt der Kunde am 15. November 2026 CHF 5'000.00. Bis dahin sind 45 Verzugstage aufgelaufen, der Zins beträgt CHF 53.32. Von der Zahlung gehen CHF 53.32 an den Zins und CHF 4'946.68 an das Kapital. Offen bleiben CHF 3'703.32.
Zahlt der Kunde den Rest am 15. Dezember 2026, kommen für weitere 30 Tage CHF 3'703.32 × 0.05 × 30 ÷ 365 = CHF 15.22 dazu. Der Verzugszins beträgt insgesamt CHF 68.54 statt CHF 88.87, weil das Kapital ab Mitte November kleiner war.
Mahngebühren in der Schweiz: nur mit Vereinbarung
Der Verzugszins ist gesetzlich geschuldet, Mahngebühren sind es nicht. Sie dürfen Mahnspesen nur verlangen, wenn Sie diese vorher mit dem Kunden vereinbart haben, etwa in den AGB oder in der Offerte, und wenn der Betrag genau bestimmt ist. Eine allgemeine Klausel wie «Mahnspesen werden erhoben» reicht nicht, wie der Kassensturz des SRF festhält.
| Position | Rechtsgrundlage | Ohne Vereinbarung geschuldet? |
|---|---|---|
| Verzugszins 5 % | Art. 104 Abs. 1 OR | Ja, ab Verzug |
| Höherer Verzugszins | Art. 104 Abs. 2 OR | Nein, nur wenn vertraglich vereinbart |
| Mahngebühr | Vertrag oder AGB | Nein |
| Weiterer Schaden | Art. 106 OR | Ja, wenn belegt, ausser der Schuldner beweist fehlendes Verschulden |
| Betreibungskosten | Art. 68 SchKG | Ja, vom Schuldner zu tragen, vom Gläubiger vorzuschiessen |
Wie Sie Mahnungen in drei Stufen aufbauen und formulieren, steht mit Vorlagen zum Kopieren im Ratgeber zur Mahnung in der Schweiz. Für die erste, freundliche Stufe ohne Zins finden Sie Texte im Beitrag zur Zahlungserinnerung.
Verzugszins in der Betreibung geltend machen
Zahlt der Kunde auch nach der letzten Mahnung nicht, bleibt die Betreibung nach SchKG. Den Verzugszins müssen Sie dabei nicht ausrechnen und als festen Betrag angeben. Das Betreibungsbegehren nennt bei verzinslichen Forderungen den Zinsfuss und den Tag, seit welchem der Zins gefordert wird (Art. 67 Abs. 1 Ziff. 3 SchKG). Der Zins läuft damit bis zur Zahlung weiter.
Forderung
Den offenen Kapitalbetrag in Franken eintragen, im Beispiel CHF 8'650.00.
Zinsfuss
5 % eintragen, oder den vertraglich vereinbarten höheren Satz.
Zinsbeginn
Den ersten Verzugstag nennen, im Beispiel den 2. Oktober 2026.
Grund der Forderung
Rechnungsnummer und Datum angeben, etwa «Rechnung RE-2026-118 vom 1. September 2026».
Die Kosten der Betreibung trägt der Schuldner. Sie müssen sie vorschiessen, dürfen sie aber von seinen Zahlungen vorab abziehen (Art. 68 SchKG). Den weiteren Ablauf mit Zahlungsbefehl, Rechtsvorschlag und Fortsetzung beschreibt der Ratgeber zur Mahnung.
Verzug in bexio erkennen und mahnen mit Bilano
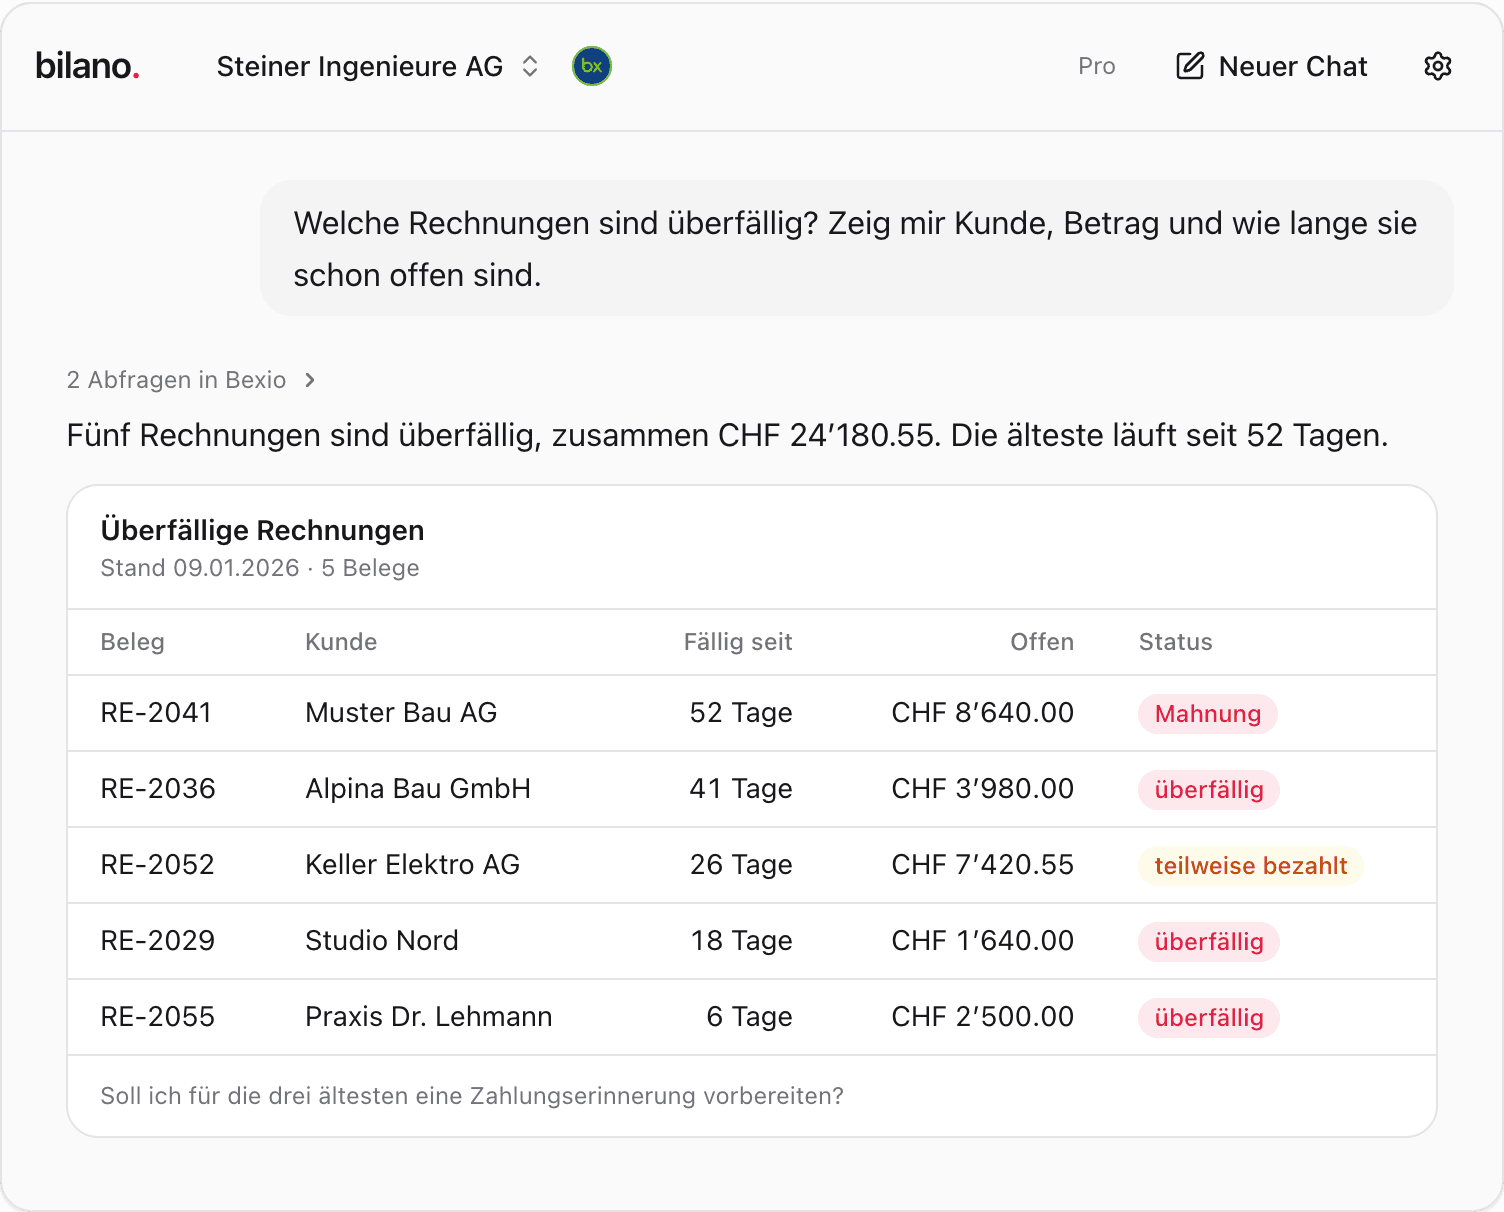
Für die Zinsberechnung brauchen Sie zwei Zahlen pro Rechnung: den offenen Betrag und die Tage im Verzug. Beides liegt in bexio, verteilt über die Rechnungsliste. Bilano liest die Rechnungen über die offizielle bexio-Schnittstelle und zeigt die überfälligen Rechnungen auf eine Frage hin, gegliedert nach 1 bis 30, 31 bis 60, 61 bis 90 und über 90 Tagen, jeweils mit Tagen im Verzug, offenem Betrag und aktueller Mahnstufe.
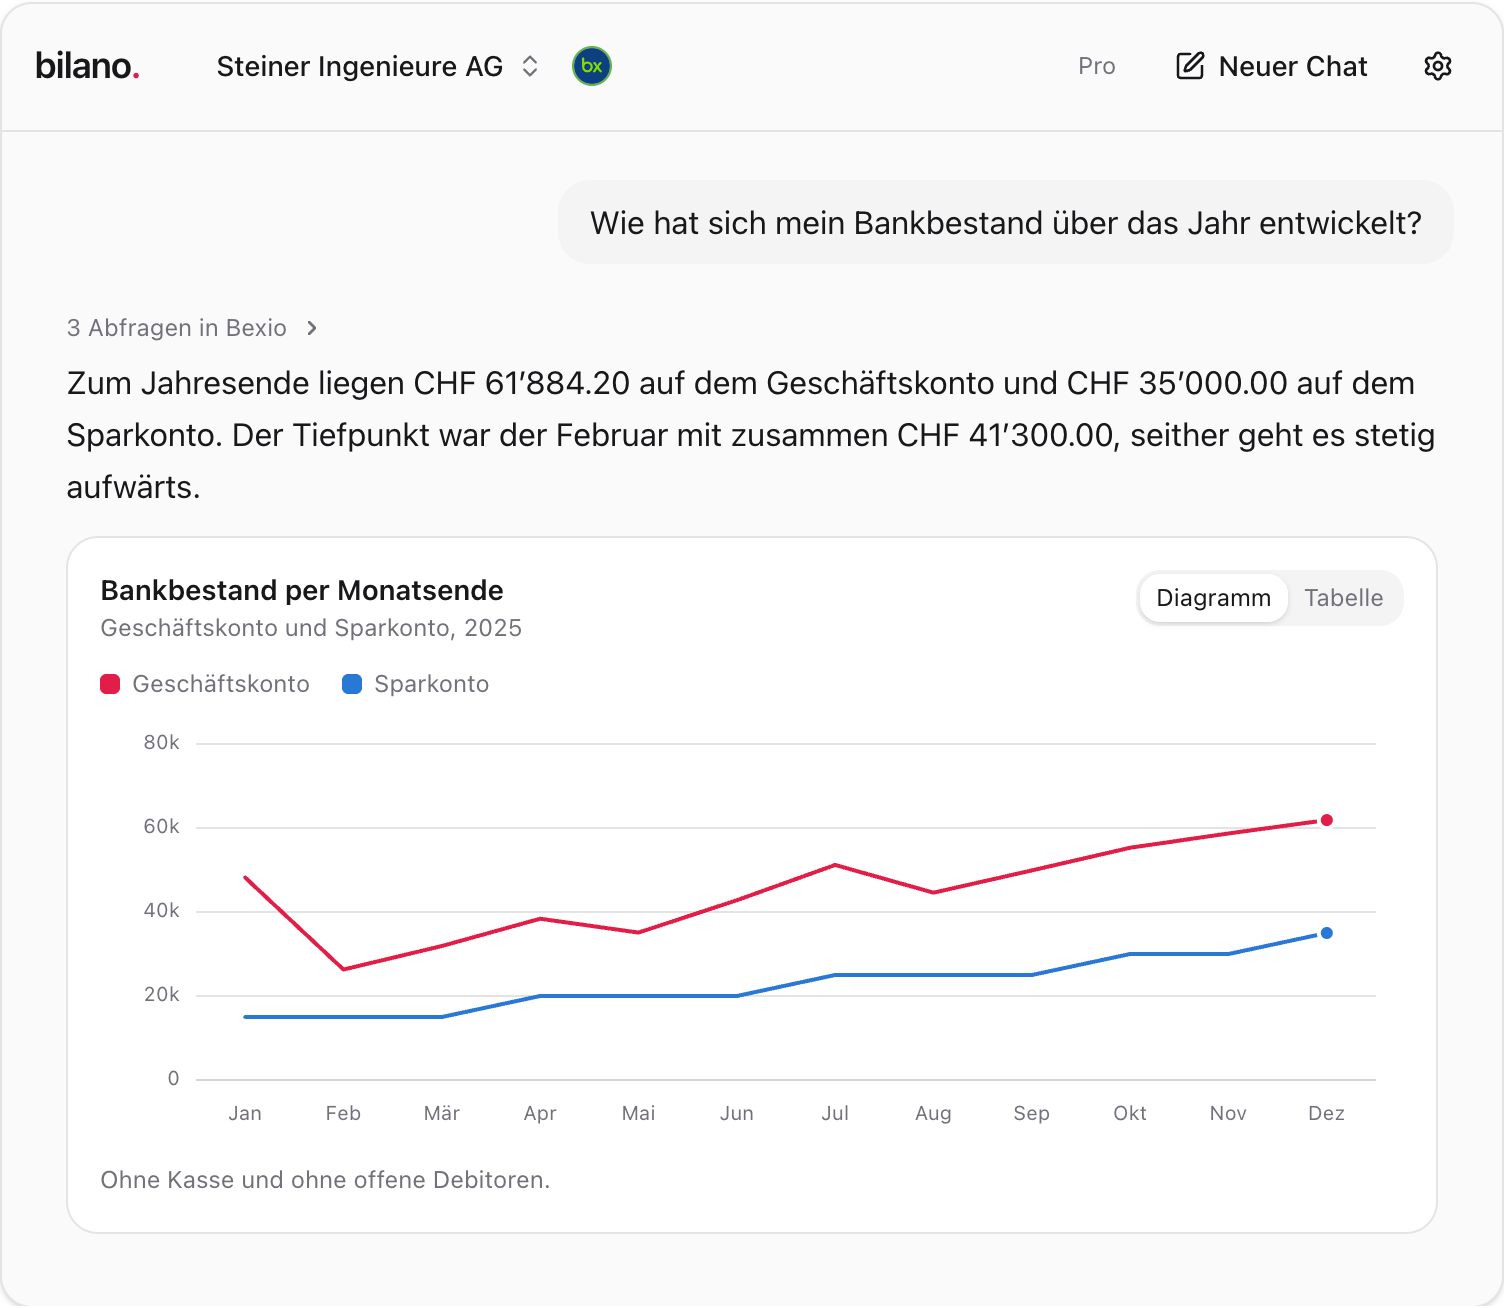
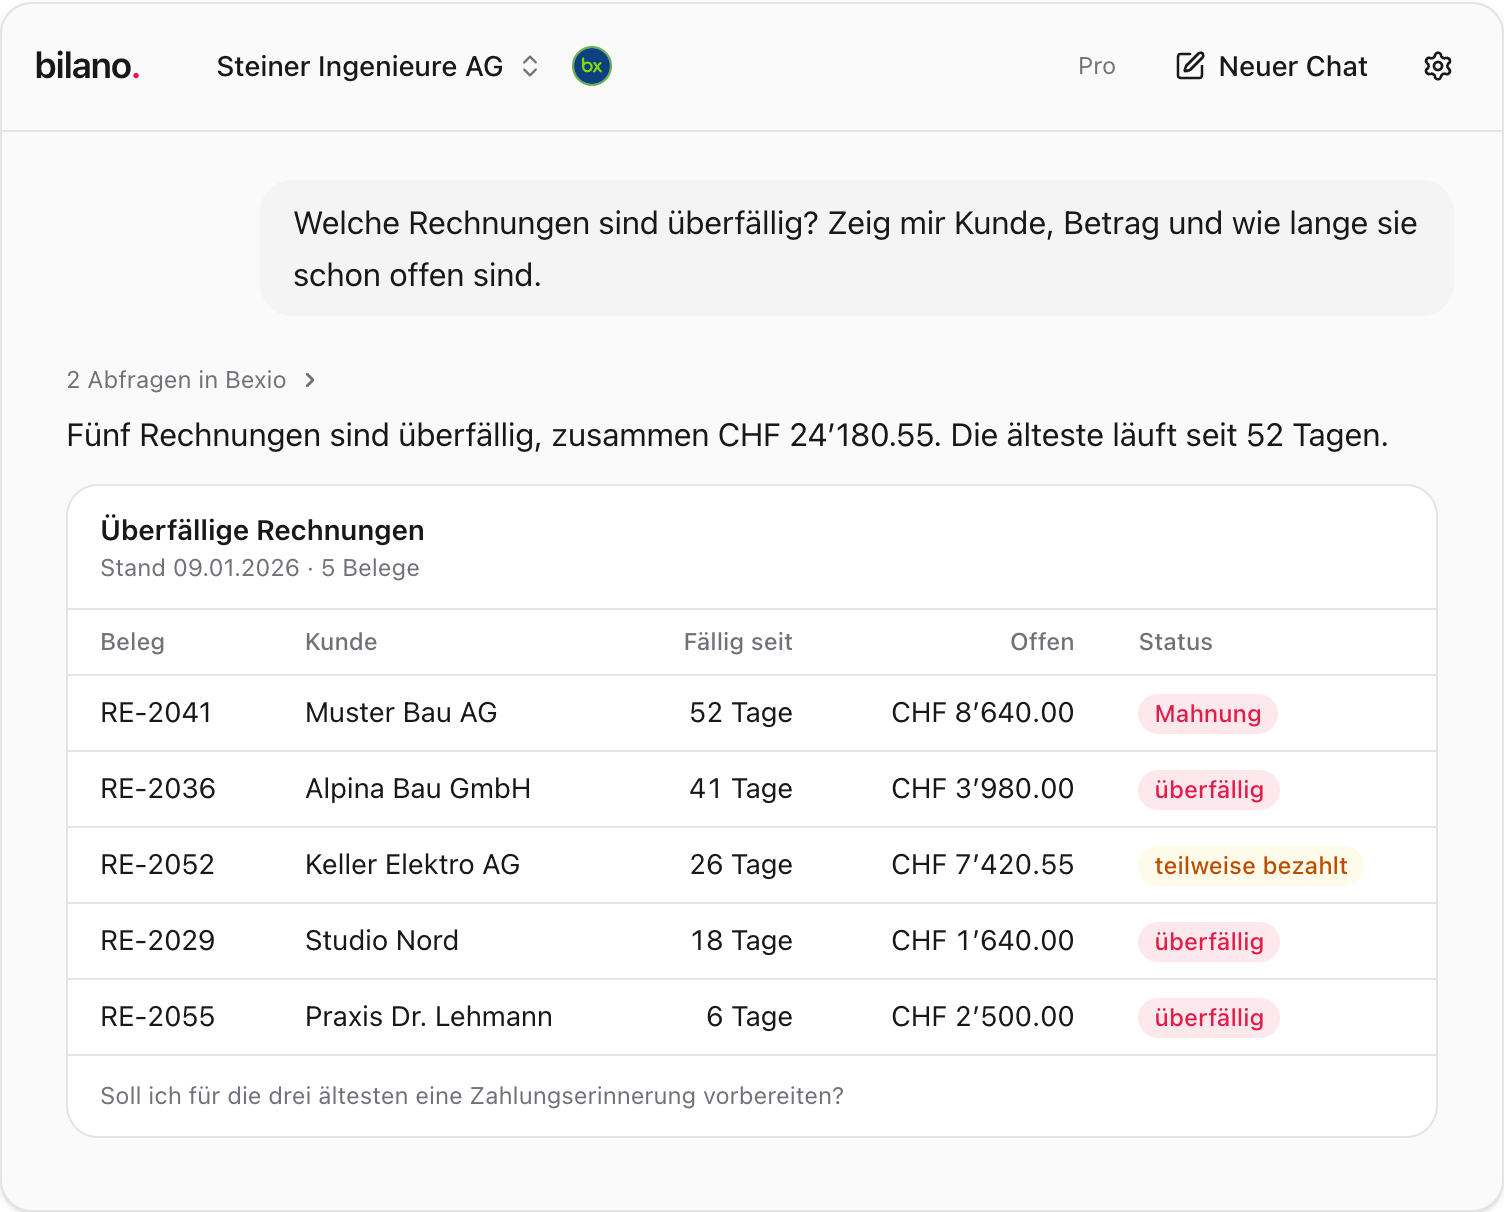
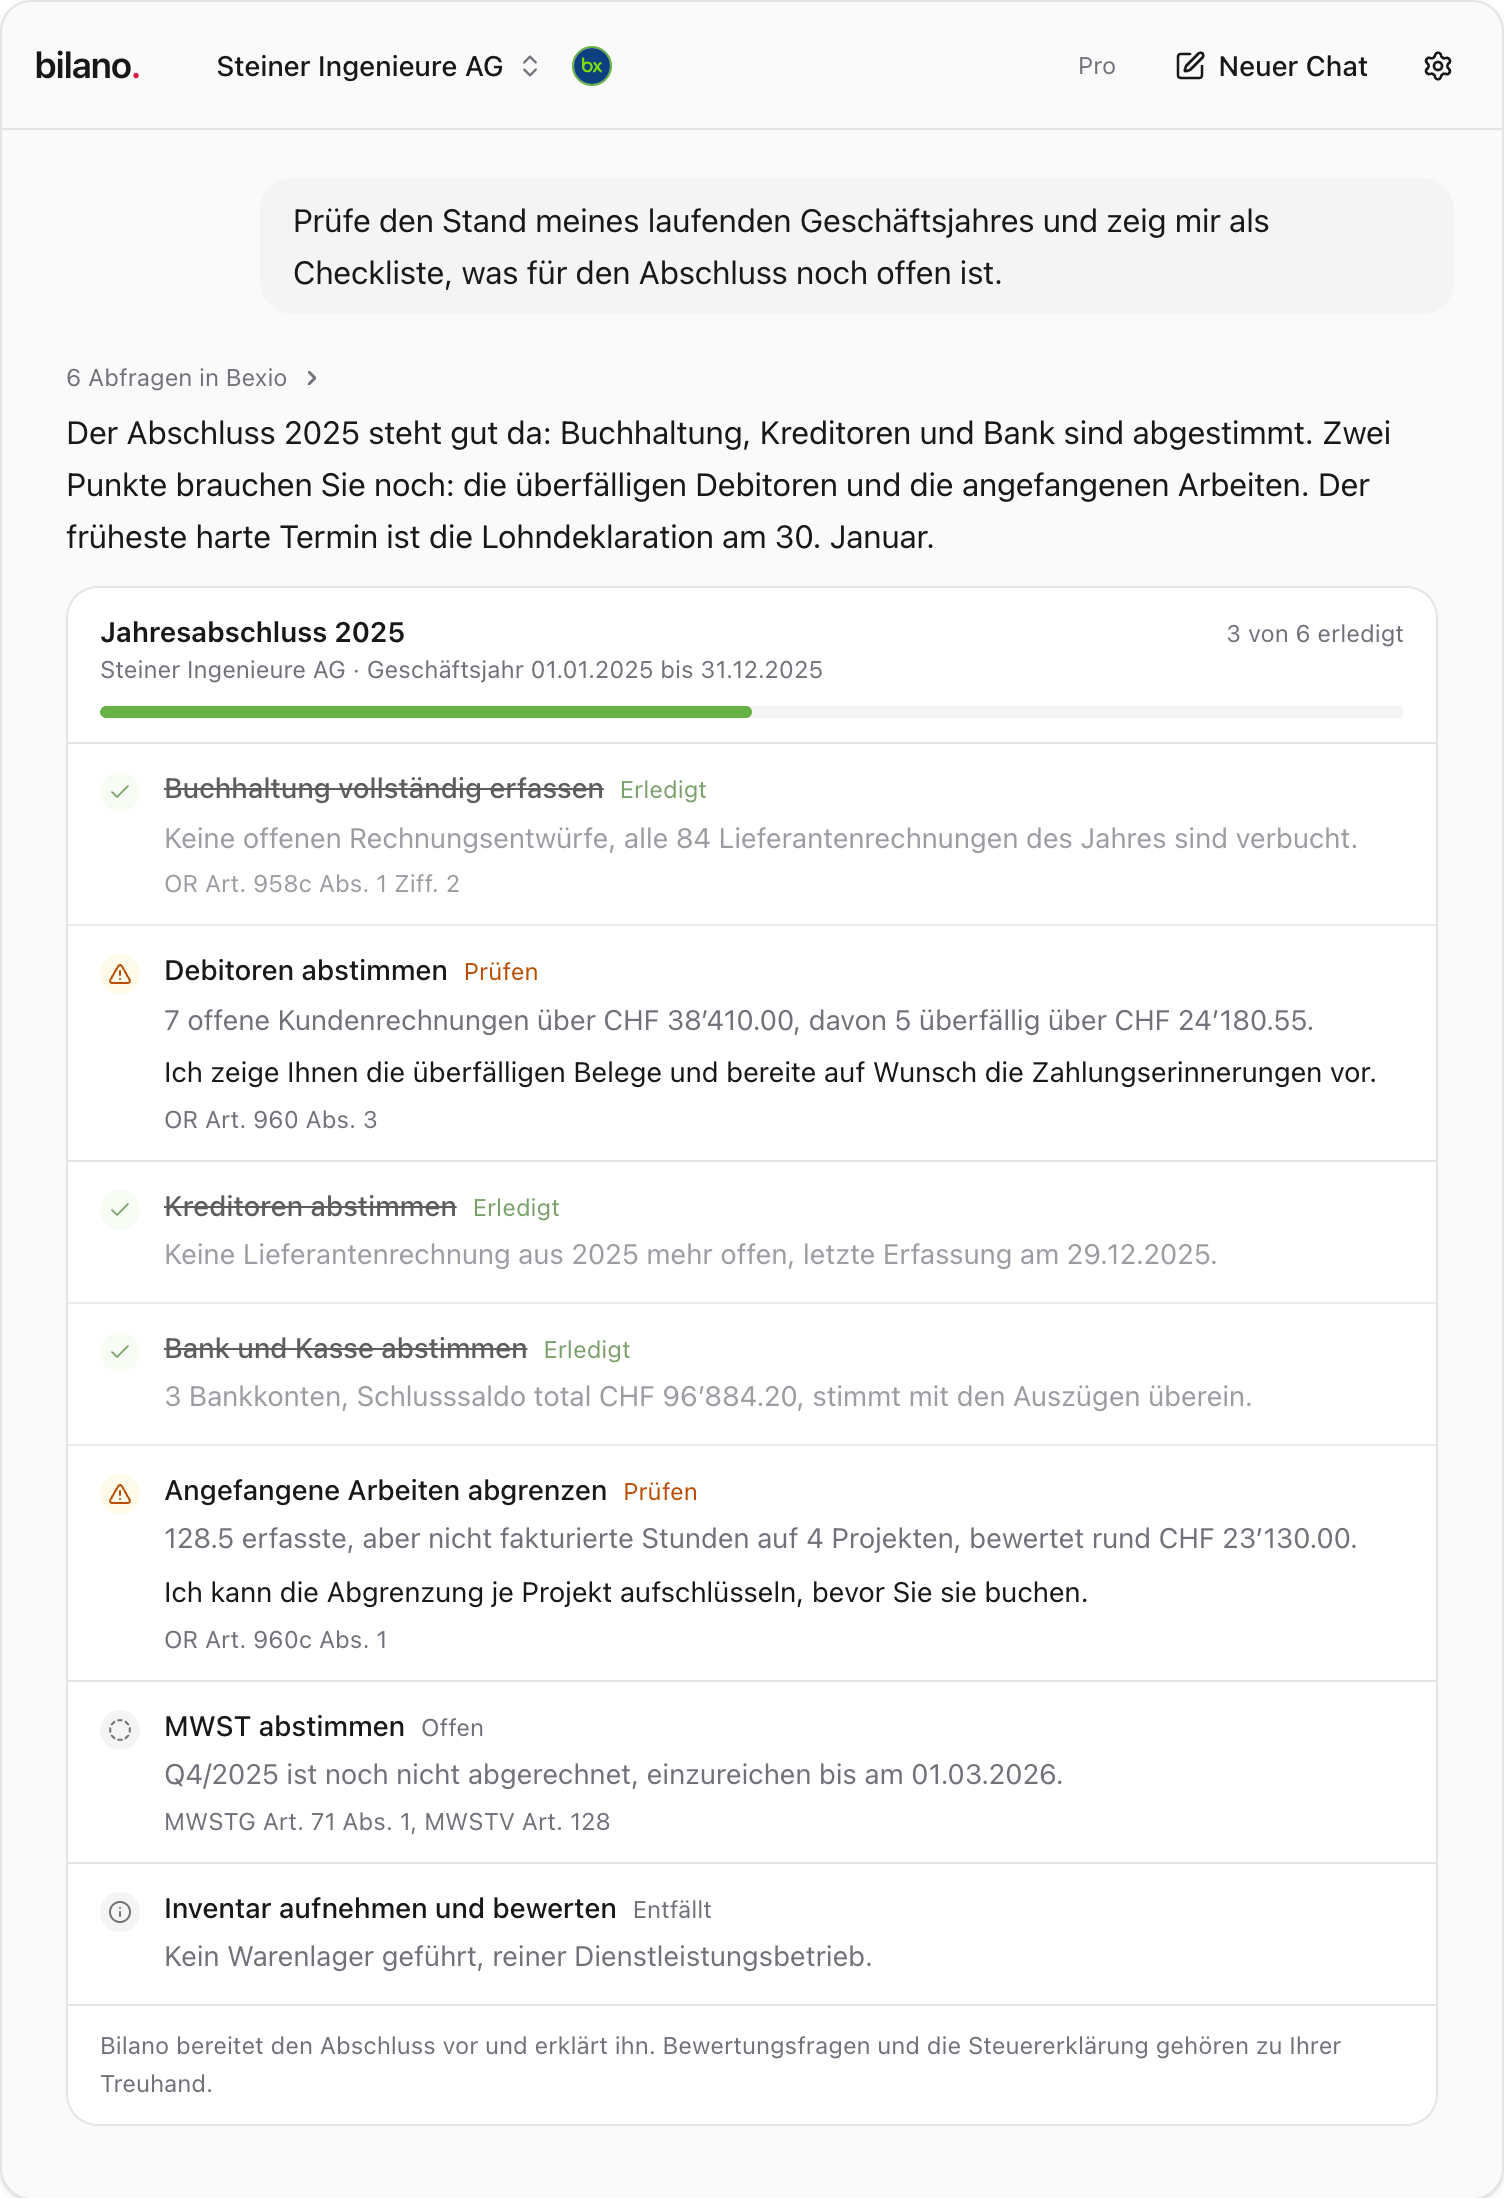
Ein Klick auf einen Vorschlag, und die überfälligen Rechnungen stehen in einer Tabelle.
Auf Wunsch schlägt Bilano einen Mahnlauf vor. Es erstellt dabei nichts auf eigene Faust: Jede Mahnung erscheint zuerst als Vorschau und wird erst angelegt, wenn Sie auf «Ausführen» klicken, eine nach der anderen. Mahnstufe, Texte und Frist kommen aus Ihren Mahneinstellungen in bexio. Versendet wird nichts automatisch. Den Ablauf zeigt die Seite zu Mahnungen und offenen Posten in bexio.
Checkliste Verzugszins
- Auf jeder Rechnung steht ein konkretes Zahlungsdatum als Verfalltag.
- Der erste Verzugstag ist der Tag nach dem Verfalltag oder der Tag, an dem Ihre Mahnung beim Kunden eingetroffen ist.
- Sie rechnen mit 5 %, ausser ein höherer Satz ist vertraglich vereinbart.
- Sie verwenden immer dieselbe Tageszählung, 365 oder 360 Tage.
- Teilzahlungen rechnen Sie zuerst an den aufgelaufenen Zins an, dann ans Kapital.
- Mahngebühren verlangen Sie nur, wenn sie vereinbart und beziffert sind.
- In der Betreibung nennen Sie Zinsfuss und Zinsbeginn statt eines festen Zinsbetrags.