Eine Rechnung zu schreiben scheint einfach: Betrag, Konto, fertig. In der Praxis scheitern Zahlungen und Vorsteuerabzüge aber oft an Kleinigkeiten, etwa an einer fehlenden MWST-Nummer, an einem ungenauen Leistungsdatum oder an einem Zahlteil, den die Bank nicht lesen kann. Dieser Leitfaden zeigt die Rechnung Pflichtangaben für die Schweiz nach Mehrwertsteuergesetz, die Grundlagen der QR-Rechnung und eine Muster-Rechnung, die Sie als Vorlage verwenden können.
- 8.1 %
- Normalsatz der MWST seit 1. Januar 2024
- 2.6 %
- Reduzierter Satz, etwa für Lebensmittel und Bücher
- 3.8 %
- Sondersatz für Beherbergungsleistungen
- CHF 400
- Grenze, bis zu der ein Kassenzettel keinen Empfänger nennen muss
Rechnung Pflichtangaben in der Schweiz nach Art. 26 MWSTG
Das Obligationenrecht schreibt für Rechnungen keine bestimmte Form vor. Die verbindlichen Inhalte stehen im Mehrwertsteuergesetz. Nach Art. 26 MWSTG muss die Rechnung den Leistungserbringer, den Leistungsempfänger und die Art der Leistung eindeutig identifizieren und in der Regel die folgenden Elemente enthalten. Die ESTV erläutert dieselbe Liste in ihrer MWST-Info zu Buchführung und Rechnungsstellung.
| Angabe | Grundlage | Beispiel |
|---|---|---|
| Name und Ort des Leistungserbringers, wie im Geschäftsverkehr | Art. 26 Abs. 2 lit. a | Steiner Ingenieure AG, Bern |
| Hinweis auf die MWST-Registrierung mit Nummer | Art. 26 Abs. 2 lit. a | CHE-123.456.789 MWST |
| Name und Ort des Leistungsempfängers | Art. 26 Abs. 2 lit. b | Muster Bau GmbH, Thun |
| Datum oder Zeitraum der Leistung, wenn abweichend vom Rechnungsdatum | Art. 26 Abs. 2 lit. c | Leistungszeitraum 1. bis 30. September 2026 |
| Art, Gegenstand und Umfang der Leistung | Art. 26 Abs. 2 lit. d | 12 Stunden Statikberatung Projekt Seeweg |
| Entgelt für die Leistung | Art. 26 Abs. 2 lit. e | CHF 2'400.00 |
| Steuersatz und Steuerbetrag | Art. 26 Abs. 2 lit. f | MWST 8.1 %: CHF 194.40 |
Zwei Erleichterungen sind ausdrücklich geregelt. Schliesst das Entgelt die Steuer ein, genügt die Angabe des anwendbaren Steuersatzes, etwa «inkl. 8.1 % MWST» (Art. 26 Abs. 2 lit. f MWSTG). Und Kassenzettel bis CHF 400 müssen keine Angaben über den Leistungsempfänger enthalten (Art. 57 MWSTV). Für Rechnungen an Geschäftskunden lohnt es sich trotzdem, Steuerbetrag und Empfänger immer auszuweisen: Ihr Kunde braucht diese Angaben für seinen Vorsteuerabzug.
MWST auf der Rechnung ausweisen: drei häufige Fehler
Wer die MWST auf der Rechnung ausweist, übernimmt eine Verantwortung. Nach Art. 27 Abs. 1 MWSTG darf nur auf die Steuer hinweisen, wer im Register der steuerpflichtigen Personen eingetragen ist. Wer eine Steuer ausweist, ohne dazu berechtigt zu sein, oder einen zu hohen Betrag nennt, schuldet die ausgewiesene Steuer, es sei denn, die Rechnung wird korrigiert oder dem Bund ist kein Steuerausfall entstanden (Art. 27 Abs. 2 MWSTG).
- MWST ausweisen ohne Eintragung: Ein Einzelunternehmen unter der Umsatzgrenze schreibt «zzgl. 8.1 % MWST» auf die Rechnung. Der Betrag ist dann trotzdem geschuldet, wenn der Kunde ihn als Vorsteuer abzieht.
- Falscher Satz: Für Leistungen bis 31. Dezember 2023 galten 7.7 %, 2.5 % und 3.7 %. Massgebend ist der Zeitpunkt der Leistung, nicht das Rechnungsdatum. Eine Rechnung über eine Leistung aus 2023 trägt also noch den alten Satz.
- Mehrere Sätze ohne Trennung: Enthält eine Rechnung Positionen zu 8.1 % und zu 2.6 %, weisen Sie pro Satz das Entgelt und den Steuerbetrag getrennt aus.
Eine fehlerhafte Rechnung korrigieren Sie mit einem Dokument, das dem Kunden zugestellt wird, auf die ursprüngliche Rechnung verweist und diese widerruft (Art. 27 Abs. 4 MWSTG). In der Praxis heisst das: Gutschrift oder Storno auf die alte Nummer und eine neue, korrekte Rechnung. Stellen Sie in Fremdwährung in Rechnung, rechnen Sie das Entgelt für die MWST-Abrechnung zum Kurs der ESTV in Franken um (Art. 45 MWSTV). Wie die Umsätze danach in die MWST-Abrechnung gelangen, steht im Leitfaden zur MWST-Abrechnung.
Rechnung Vorlage Schweiz: ein Muster zum Übernehmen
Das folgende Beispiel ist fiktiv und zeigt eine Dienstleistungsrechnung eines MWST-pflichtigen Ingenieurbüros. Übernehmen Sie den Aufbau, ersetzen Sie die Angaben durch Ihre eigenen.
- Absender: Steiner Ingenieure AG, Seeweg 4, 3000 Bern, CHE-123.456.789 MWST
- Empfänger: Muster Bau GmbH, Bahnhofstrasse 10, 3600 Thun
- Rechnung Nr. RE-2026-118, Rechnungsdatum 2. Oktober 2026
- Leistungszeitraum: 1. bis 30. September 2026
- Ihre Bestellnummer: B-4471
| Position | Menge | Preis | Betrag |
|---|---|---|---|
| Statikberatung Projekt Seeweg | 12 Std. | CHF 160.00 | CHF 1'920.00 |
| Lizenz Berechnungssoftware, Projektanteil | 1 | CHF 480.00 | CHF 480.00 |
| Total exkl. MWST | CHF 2'400.00 | ||
| MWST 8.1 % | CHF 194.40 | ||
| Total inkl. MWST | CHF 2'594.40 |
Darunter folgen die Zahlungsbedingung und der QR-Zahlteil: «Zahlbar bis 2. November 2026 auf das Konto im Zahlteil unten». Ein konkretes Datum ist dabei mehr als eine Stilfrage. Ohne Vereinbarung ist eine Forderung nach Art. 75 OR sofort fällig, und mit einem fest verabredeten Verfalltag gerät der Kunde nach Art. 102 Abs. 2 OR ohne Mahnung in Verzug. Was das für den Verzugszins bedeutet, zeigt der Beitrag zum Verzugszins in der Schweiz.
QR-Rechnung: was Sie wissen müssen
Die QR-Rechnung besteht aus einem Empfangsschein und einem Zahlteil. Der Swiss QR Code im Zahlteil enthält alle Zahlungsdaten digital, dieselben Angaben stehen daneben im Klartext. Wird die Rechnung selbst gedruckt oder als PDF verschickt und auf Papier verarbeitet, muss der Zahlteil die Grösse A6 haben (105 × 148 mm). So beschreibt es SIX, die den Standard für den Schweizer Finanzplatz pflegt.
Juni 2020
Einführung
Die QR-Rechnung kommt in Umlauf, parallel zu den bisherigen Einzahlungsscheinen.
1. Oktober 2022
Einzahlungsscheine abgelöst
Die QR-Rechnung löst die orangen und roten Einzahlungsscheine endgültig ab.
22. November 2025
Neue Vorgaben
Version 2.3 der Implementation Guidelines tritt in Kraft. Die wichtigste Änderung ist die strukturierte Adresse im QR-Code.
14. November 2026
Version 2.4
Version 2.4 ersetzt 2.3. Für Rechnungen in Schweizer Franken bringt sie laut SIX keine technischen Anpassungen.
Für Sie als Rechnungssteller sind zwei Punkte praktisch wichtig. Erstens die Kontoart: Mit einer QR-IBAN arbeiten Sie mit einer QR-Referenz, die Ihre Buchhaltung beim Zahlungseingang automatisch der Rechnung zuordnen kann. Mit einer normalen IBAN geht es ohne Referenz oder mit einer Creditor Reference. Zweitens die Adresse: Seit den neuen Vorgaben vom November 2025 wird die Adresse im QR-Code in einzelne Felder aufgeteilt, also Strasse, Hausnummer, Postleitzahl und Ort getrennt. Prüfen Sie, ob Ihre Software die Adressen Ihrer Kunden in dieser Form erfasst hat.
Rechnung schreiben in der Schweiz mit bexio und Bilano
In bexio sind viele Pflichtangaben einmal hinterlegt und erscheinen dann auf jeder Rechnung: Die MWST-Nummer erfassen Sie in den Grundeinstellungen der MWST, die Standardvorlage zeigt sie in der Kopfzeile. Den QR-Zahlteil erzeugt bexio automatisch, sobald Sie unter Banking ein Konto mit QR-Funktion hinterlegt haben. Dabei wählen Sie zwischen QR-IBAN, IBAN mit Creditor Reference und reiner IBAN. Die Steuersätze ordnen Sie pro Position zu, bexio rechnet Steuerbetrag und Total.
Auftrag formulieren
Sie schreiben im Chat, für welchen Kunden, welche Leistung, Menge und Preis die Rechnung gelten soll.
Vorschau prüfen
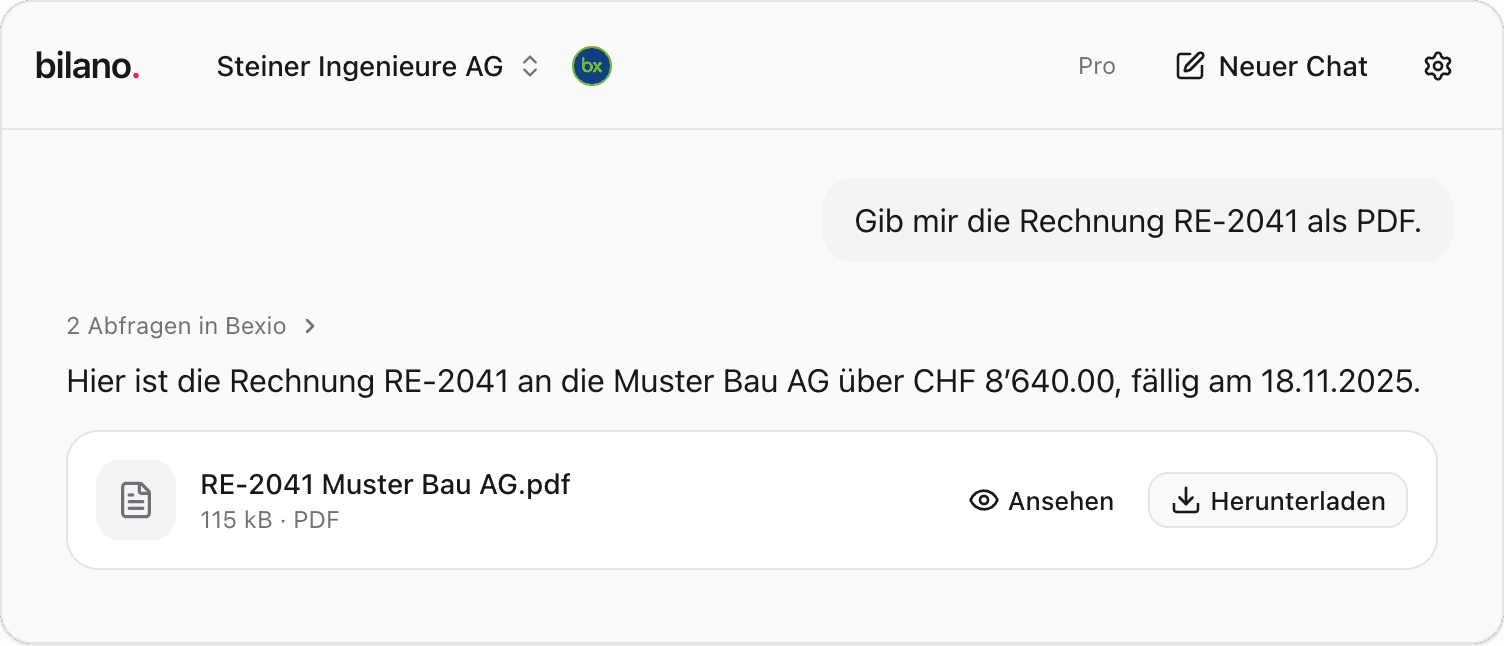
Bilano zeigt Kunde, Positionen, MWST-Satz und Total als Vorschau. Noch ist nichts in bexio angelegt.
«Ausführen» klicken
Erst nach Ihrem Klick legt Bilano die Rechnung als Entwurf in bexio an.
In bexio abschliessen
Sie prüfen den Entwurf in bexio, stellen ihn aus und versenden ihn wie gewohnt mit QR-Zahlteil.
Bilano greift über die offizielle bexio-Schnittstelle mit Ihren Berechtigungen zu. Neben dem Anlegen hilft es bei der Kontrolle: Sie können nach einer bestehenden Rechnung fragen, deren PDF ansehen und herunterladen oder prüfen lassen, welche Rechnungen noch offen sind. Wie das Bestätigen von Schreibaktionen im Detail abläuft, steht in der Dokumentation.
Checkliste: vor dem Versand jeder Rechnung
- Name und Ort Ihres Unternehmens, wie im Geschäftsverkehr verwendet.
- MWST-Nummer mit Hinweis auf die Eintragung, üblich als Zusatz «MWST», sofern Sie eingetragen sind. Sonst kein Steuerausweis.
- Name und Ort des Kunden, bei Firmen die korrekte Firmenbezeichnung.
- Rechnungsnummer und Rechnungsdatum.
- Datum oder Zeitraum der Leistung, wenn es vom Rechnungsdatum abweicht.
- Art, Gegenstand und Umfang jeder Position, so konkret, dass ein Dritter sie versteht.
- Entgelt pro Steuersatz, Steuersatz und Steuerbetrag, Total inkl. MWST.
- Zahlungsfrist als konkretes Datum.
- QR-Zahlteil mit korrektem Konto und strukturierter Adresse.
- Bestellnummer und Ansprechperson des Kunden, falls vorhanden.
Wenn die Rechnung verschickt ist, beginnt das Debitorenmanagement: Zahlungseingänge zuordnen, überfällige Posten erkennen, rechtzeitig erinnern. Wie Sie das in 30 Minuten pro Woche erledigen, zeigt der Beitrag zum Debitorenmanagement für KMU, und für den Fall, dass eine Zahlung ausbleibt, finden Sie Vorlagen im Ratgeber zur Mahnung.